Wall Street experienced a quiet start recently, following a third consecutive record-high close. This calmness, marked by minor fluctuations in futures trading for the S&P 500, Nasdaq, and Dow Jones industrials, indicates a period of reflection for investors. For local residents in the Midlife demographic, this moment is essential, as it can substantially influence housing markets and investment strategies.
A significant factor affecting the housing market is the prevailing interest rates, which remain a critical concern for both buyers and sellers. With mortgage rates fluctuating due to economic conditions, potential homebuyers may feel the pressure to make decisions quickly. According to real estate expert and analyst Mark Zandi, “when interest rates rise, affordability decreases, driving many buyers out of the market and impacting demand.” As a result, those in midlife may find themselves in a more competitive position if they are looking to sell, while buyers might need to be more strategic with their offers.
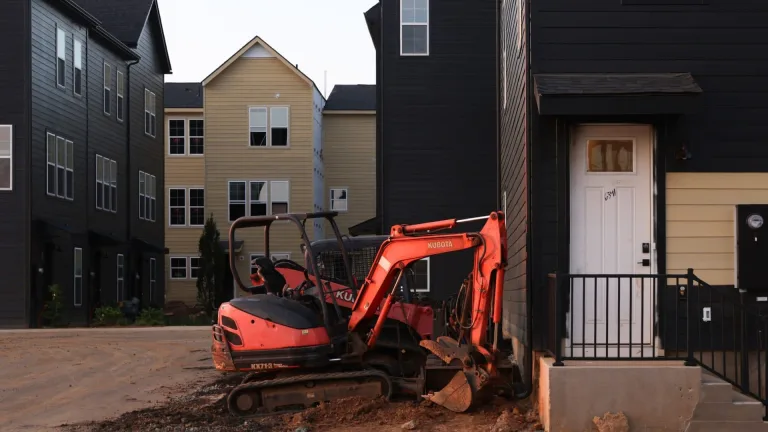
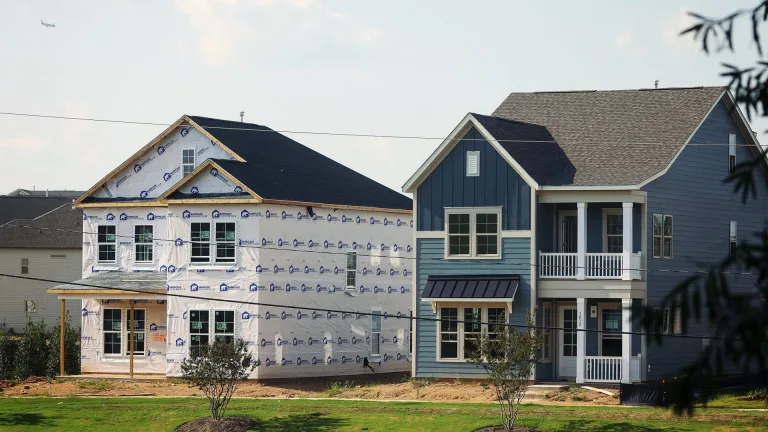
Homeowners and prospective buyers planning for retirement should keep a close eye on these trends. Understanding the interplay between Wall Street’s performance and local housing developments allows individuals to make informed decisions about their future investments. For example, a stabilizing stock market could encourage banks to maintain reasonable lending rates, thereby easing the mortgage application process for midlife buyers. Conversely, if the market falters, lenders might tighten credit access, making it harder for those looking to secure favorable mortgage terms.
On a broader scale, this relative stability in the stock market reflects an underlying trend seen across the U.S. and Canada where investors are cautiously optimistic. The sustained growth signifies investor confidence, yet the housing market remains influenced by external variables such as inflation rates, job production, and consumer confidence metrics.
As you consider your next steps in the housing market or long-term financial planning, ask yourself:
1. How might current interest rate trends impact my ability to purchase a home?
2. What are the latest housing developments in my area, and how do they affect property values?
3. Should I wait for potential price adjustments, or is now the right time to invest?
Navigating the complexities of the housing market during a period of economic change can be daunting. However, staying informed and proactive will empower buyers and sellers alike to make sound financial decisions.
——————–
Wall Street experimentó un inicio tranquilo recientemente, tras un tercer cierre consecutivo en máximos históricos. Esta calma, marcada por fluctuaciones menores en el comercio de futuros para el S&P 500, Nasdaq y los industriales de Dow Jones, indica un período de reflexión para los inversores. Para los residentes locales en la demografía de mediana edad, este momento es esencial, ya que puede influir sustancialmente en los mercados de vivienda y las estrategias de inversión.
Un factor significativo que afecta el mercado de viviendas son las tasas de interés prevalecientes, que siguen siendo una preocupación crucial tanto para compradores como para vendedores. Con las tasas hipotecarias fluctuando debido a las condiciones económicas, los potenciales compradores de vivienda pueden sentir la presión de tomar decisiones rápidamente. Según el experto en bienes raíces y analista Mark Zandi, “cuando las tasas de interés aumentan, la asequibilidad disminuye, lo que saca a muchos compradores del mercado y afecta la demanda”. Como resultado, aquellos en la mediana edad pueden encontrarse en una posición más competitiva si buscan vender, mientras que los compradores podrían necesitar ser más estratégicos con sus ofertas.
Los propietarios de viviendas y los posibles compradores que planifican su jubilación deben estar atentos a estas tendencias. Comprender la interacción entre el rendimiento de Wall Street y los desarrollos locales de vivienda permite a las personas tomar decisiones informadas sobre sus futuras inversiones. Por ejemplo, un mercado de valores en estabilización podría alentar a los bancos a mantener tasas de préstamo razonables, facilitando así el proceso de solicitud de hipoteca para compradores de mediana edad. Por el contrario, si el mercado falla, los prestamistas podrían endurecer el acceso al crédito, dificultando que aquellos que buscan asegurar condiciones hipotecarias favorables.
A un nivel más amplio, esta estabilidad relativa en el mercado de valores refleja una tendencia subyacente observada en EE.UU. y Canadá, donde los inversores son cautelosamente optimistas. El crecimiento sostenido significa confianza en los inversores, aunque el mercado de vivienda sigue influenciado por variables externas como las tasas de inflación, la producción de empleo y los indicadores de confianza del consumidor.
A medida que consideras tus próximos pasos en el mercado de vivienda o la planificación financiera a largo plazo, pregúntate:
1. ¿Cómo podrían las tendencias actuales de tasas de interés afectar mi capacidad para comprar una casa?
2. ¿Cuáles son los últimos desarrollos inmobiliarios en mi área y cómo afectan los valores de propiedad?
3. ¿Debería esperar ajustes de precios potenciales, o es ahora el momento adecuado para invertir?
Navegar por las complejidades del mercado de vivienda durante un período de cambio económico puede ser desconcertante. Sin embargo, mantenerse informado y proactivo empoderará a compradores y vendedores por igual para tomar decisiones financieras sólidas.