The singles tax
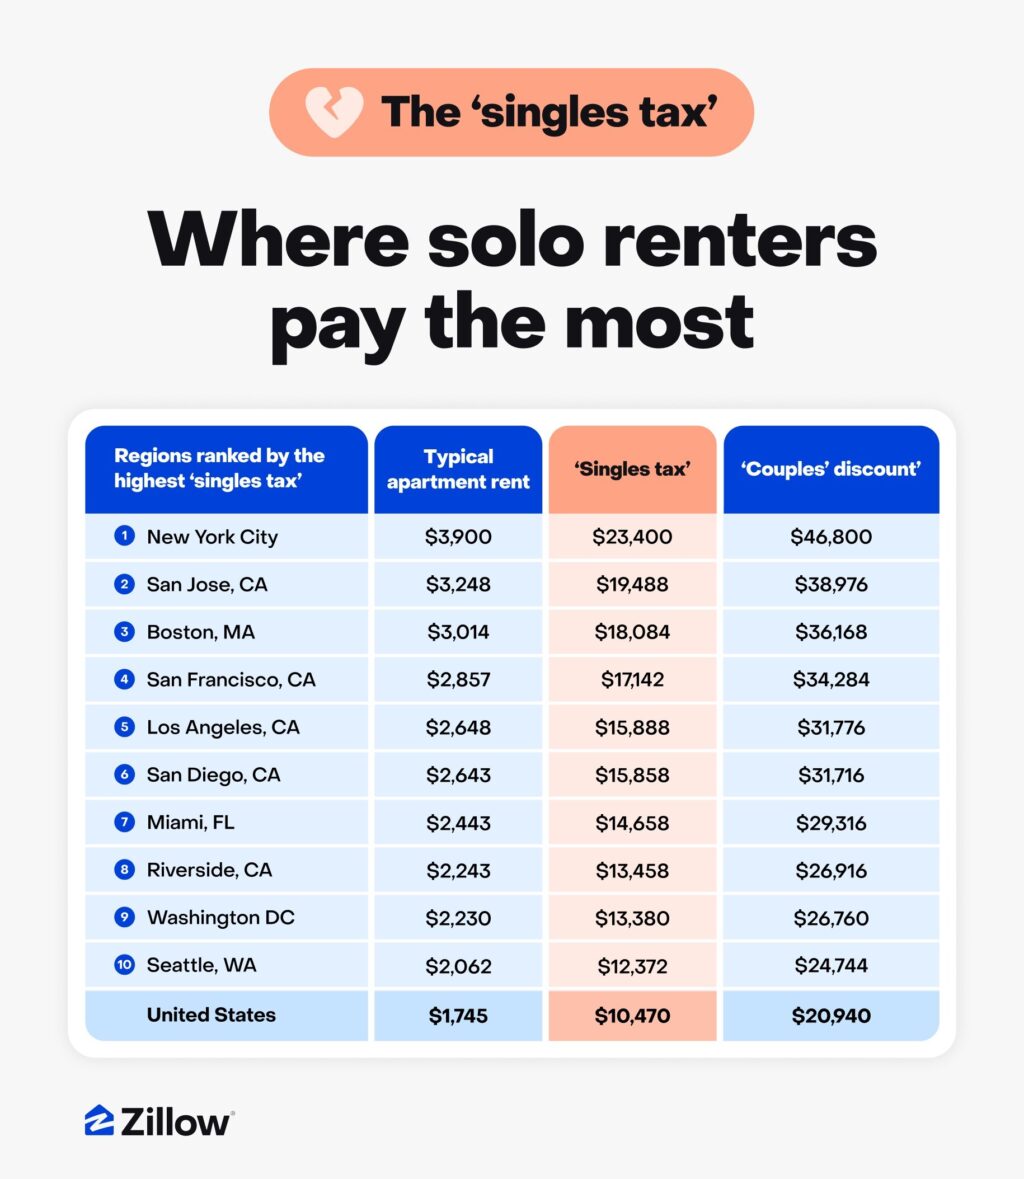
Valentine’s Day revealed an intriguing economic insight: Zillow’s recent data highlights a significant financial disparity for renters living solo. The analysis found that individuals living alone face a “singles tax” of approximately $10,470 annually compared to those sharing housing. This year’s increase of just $146 marks the smallest rise in five years, suggesting a stabilization in this trend.
This phenomenon, where single renters incur higher housing costs, is particularly pertinent in today’s market. With rising interest rates affecting purchasing power and rental prices maintaining their trajectory, many midlife buyers and sellers are reassessing their housing strategies. As the landscape shifts, it’s essential to understand how these changes might impact both immediate and long-term plans.
The essence of the singles tax lies in the economic burdens placed on individuals while sharing living expenses can significantly ease financial stress. For midlife buyers and sellers eager to downsize or adjust their living situations, this trend underscores the importance of exploring co-housing options or considering market collaborations. By identifying properties that cater to shared living, such as duplexes or multi-family units, buyers can mitigate some of the tax’s financial effects, aligning their housing choices with better economic outcomes.
This singles tax also prompts business owners and professionals contemplating long-term relocations to re-evaluate their choices. As the concept of living arrangements evolves, opting for shared spaces can not only lighten financial loads but also foster community ties—a vital consideration for those nearing retirement who seek social engagement in their new homes.
On a broader scale, the discussion around living arrangements resonates with ongoing trends across the U.S. and Canada, where shared housing is gaining traction. As urban centers become increasingly unaffordable, collaboration among residents may be the key to navigating the housing crisis. These developments reflect a cultural shift towards communal living solutions and emphasize financial prudence among diverse demographics.
As you consider your housing decisions, ask yourself:
1. How can I leverage current market conditions to find more affordable housing options?
2. What are the advantages and disadvantages of shared living arrangements for my lifestyle?
3. What local resources are available for exploring co-housing opportunities or community-focused living?
Understanding these dynamics will empower midlife buyers and sellers to make informed choices that align with their financial well-being and lifestyle preferences.
——————–
El Día de San Valentín reveló una interesante perspectiva económica: los datos recientes de Zillow destacan una significativa disparidad financiera para los inquilinos que viven solos. El análisis encontró que las personas que viven solas enfrentan un “impuesto a los solteros” de aproximadamente $10,470 anuales en comparación con quienes comparten vivienda. El aumento de este año de solo $146 marca el incremento más pequeño en cinco años, lo que sugiere una estabilización en esta tendencia.
Este fenómeno, donde los inquilinos solteros incurren en costos de vivienda más altos, es particularmente pertinente en el mercado actual. Con las tasas de interés en aumento afectando el poder adquisitivo y los precios de alquiler manteniendo su trayectoria, muchos compradores y vendedores de mediana edad están reevaluando sus estrategias de vivienda. A medida que el panorama cambia, es esencial comprender cómo estos cambios podrían afectar los planes tanto inmediatos como a largo plazo.
La esencia del impuesto a los solteros radica en las cargas económicas que se imponen a los individuos, mientras que compartir gastos de vivienda puede aliviar significativamente el estrés financiero. Para los compradores y vendedores de mediana edad ansiosos por reducir su tamaño o ajustar sus situaciones de vivienda, esta tendencia subraya la importancia de explorar opciones de vivienda compartida o considerar colaboraciones en el mercado. Al identificar propiedades que atiendan la vida compartida, como dúplex o unidades multifamiliares, los compradores pueden mitigar algunos de los efectos financieros del impuesto, alineando sus elecciones de vivienda con mejores resultados económicos.
Este impuesto a los solteros también invita a los dueños de negocios y profesionales que contemplan reubicaciones a largo plazo a reevaluar sus elecciones. A medida que el concepto de arreglos de vivienda evoluciona, optar por espacios compartidos no solo puede aligerar las cargas financieras sino también fomentar vínculos comunitarios—una consideración vital para aquellos que se acercan a la jubilación y buscan compromiso social en sus nuevos hogares.
A una escala más amplia, la discusión sobre los arreglos de vivienda resuena con las tendencias en curso en EE. UU. y Canadá, donde la vivienda compartida está ganando terreno. A medida que los centros urbanos se vuelven cada vez menos asequibles, la colaboración entre los residentes puede ser la clave para navegar la crisis de la vivienda. Estos desarrollos reflejan un cambio cultural hacia soluciones de vida comunitaria y enfatizan la prudencia financiera entre diversas demografías.
Al considerar sus decisiones de vivienda, pregúntese:
1. ¿Cómo puedo aprovechar las condiciones actuales del mercado para encontrar opciones de vivienda más asequibles?
2. ¿Cuáles son las ventajas y desventajas de los arreglos de vivienda compartida para mi estilo de vida?
3. ¿Qué recursos locales están disponibles para explorar oportunidades de co-vivienda o vida enfocada en la comunidad?
Entender estas dinámicas empoderará a los compradores y vendedores de mediana edad para tomar decisiones informadas que se alineen con su bienestar financiero y preferencias de estilo de vida.