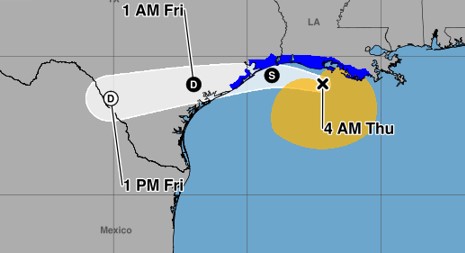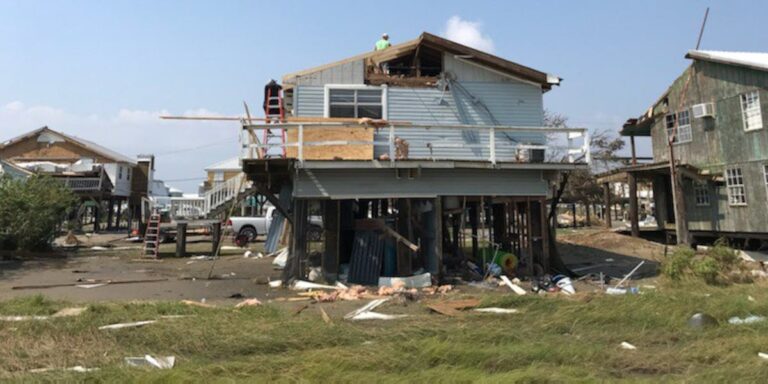
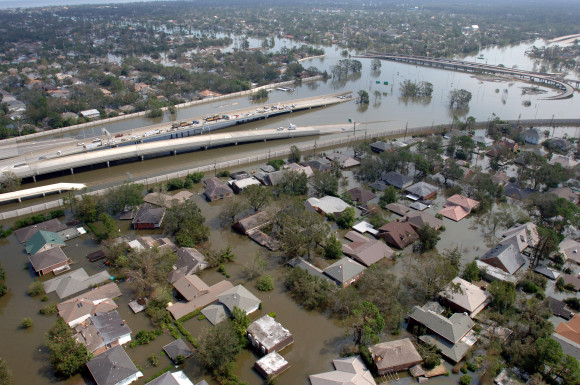
New Orleans, LA--Aerial views of damage caused from Hurricane Katrina the day after the hurricane hit August 30, 2005. Photo by Jocelyn Augustino/FEMA
On August 29, 2005, Hurricane Katrina devastated New Orleans, marking a turning point in the city’s history and its approach to disaster preparedness. Nearly two decades later, as the anniversary of this catastrophic event nears, concerns arise about whether insurers are equipped to handle the potentially different $100 billion disaster scenarios that may emerge in the future.
In the wake of Katrina, changes have been implemented in insurance policies, particularly in flood insurance, which is crucial for many residents and property investors in New Orleans. Policy adjustments now take into account the increased frequency and intensity of natural disasters due to climate change. As a result, homeowners and prospective buyers should be aware of the shifting landscape in terms of coverage options and premium costs. The Federal Emergency Management Agency (FEMA) has updated its National Flood Insurance Program (NFIP), aiming to reflect the risk levels more accurately, but these changes have not been without controversy. Many current policyholders face significant increases in their premiums, prompting discussions around affordability and accessibility.
For adults aged 45 and older contemplating a move to New Orleans—a city celebrated for its rich culture, music, and food—understanding these changes in insurance policy is critical. As you consider relocating, it’s essential to factor in the cost of insurance when calculating your overall budget. This can significantly impact your finances during retirement, especially if you’re considering purchasing a home in areas previously deemed at high risk for flooding.
Moreover, for business owners or professionals considering long-term moves, the implications of insurance reforms could affect commercial property investments and operational costs. With the city’s ongoing recovery and revitalization efforts, understanding the local market dynamics, including real estate trends and insurance implications, will be vital for making informed decisions.
On a broader scale, New Orleans’ experience reflects a national trend in the U.S. where cities are grappling with the realities of climate change-related risks. As urban areas face increasing threats from natural disasters, how communities respond—and how insurers adapt—will be pivotal in shaping the future of residential and commercial real estate throughout the country.
As you ponder your next steps, consider these questions:
1. How do current home listings in New Orleans reflect the changing landscape of insurance and risk?
2. What should I know about flood insurance before purchasing a home in New Orleans?
3. Which neighborhoods in the city are becoming increasingly retirement-friendly, considering both cultural richness and affordability?
By staying informed and engaged in these critical issues, you can navigate the waters of relocation with confidence and clarity.
——————–
El 29 de agosto de 2005, el huracán Katrina devastó Nueva Orleans, marcando un punto de inflexión en la historia de la ciudad y su enfoque hacia la preparación ante desastres. Casi dos décadas después, a medida que se acerca el aniversario de este catastrófico evento, surgen preocupaciones sobre si las aseguradoras están equipadas para manejar los potenciales escenarios de desastres de $100 mil millones que pueden surgir en el futuro.
Tras el Katrina, se han implementado cambios en las políticas de seguros, especialmente en el seguro contra inundaciones, que es crucial para muchos residentes e inversores de propiedades en Nueva Orleans. Los ajustes en las políticas ahora tienen en cuenta la creciente frecuencia e intensidad de los desastres naturales debido al cambio climático. Como resultado, los propietarios de viviendas y los futuros compradores deben estar al tanto del panorama cambiante en términos de opciones de cobertura y costos de primas. La Agencia Federal para el Manejo de Emergencias (FEMA) ha actualizado su Programa Nacional de Seguro de Inundación (NFIP), con el objetivo de reflejar más precisamente los niveles de riesgo, pero estos cambios no han estado exentos de controversia. Muchos titulares de pólizas actuales enfrentan aumentos significativos en sus primas, lo que provoca discusiones en torno a la asequibilidad y accesibilidad.
Para los adultos mayores de 45 años que contemplan mudarse a Nueva Orleans—una ciudad celebrada por su rica cultura, música y comida—entender estos cambios en la política de seguros es crítico. A medida que considere reubicarse, es esencial tener en cuenta el costo del seguro al calcular su presupuesto total. Esto puede impactar significativamente sus finanzas durante la jubilación, especialmente si está considerando comprar una casa en áreas previamente consideradas de alto riesgo de inundación.
Además, para los dueños de negocios o profesionales que consideran movimientos a largo plazo, las implicaciones de las reformas de seguros podrían afectar las inversiones en propiedades comerciales y los costos operativos. Con los esfuerzos de recuperación y revitalización en curso de la ciudad, entender la dinámica del mercado local, incluidas las tendencias inmobiliarias y las implicaciones del seguro, será crucial para tomar decisiones informadas.
A una escala más amplia, la experiencia de Nueva Orleans refleja una tendencia nacional en los EE. UU. donde las ciudades luchan con las realidades de los riesgos relacionados con el cambio climático. A medida que las áreas urbanas enfrentan amenazas crecientes de desastres naturales, cómo responden las comunidades—y cómo se adaptan las aseguradoras—será fundamental para moldear el futuro de bienes raíces residenciales y comerciales en todo el país.
Al considerar sus próximos pasos, considere estas preguntas:
1. ¿Cómo reflejan las listas actuales de viviendas en Nueva Orleans el paisaje cambiante del seguro y el riesgo?
2. ¿Qué debo saber sobre el seguro contra inundaciones antes de comprar una casa en Nueva Orleans?
3. ¿Qué vecindarios de la ciudad se están volviendo cada vez más amigables para la jubilación, considerando tanto la riqueza cultural como la asequibilidad?
Al mantenerse informado y comprometido con estos temas críticos, puede navegar las aguas de la reubicación con confianza y claridad.
📰 Related coverage: