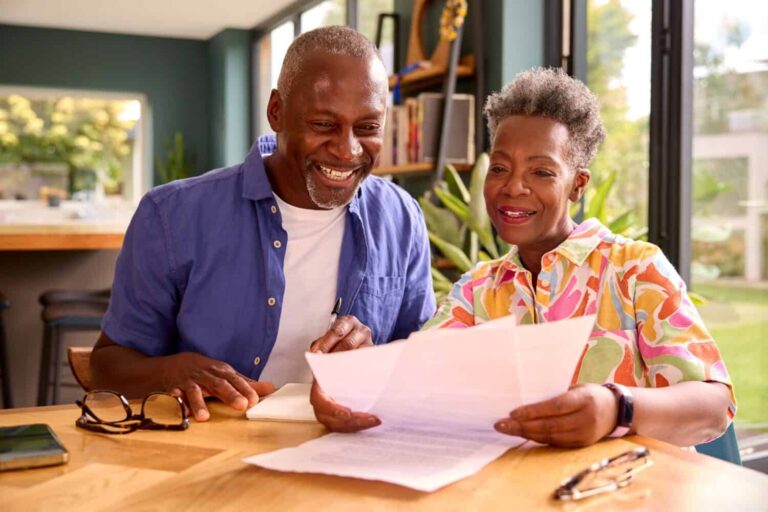
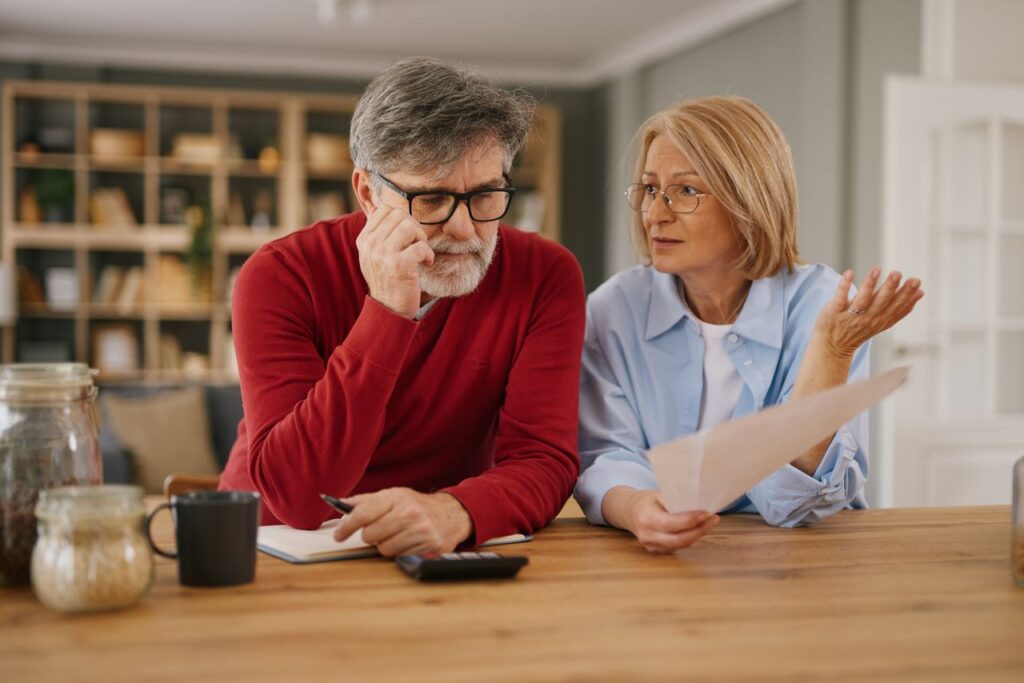
Senior couple analyzing expenses, facing financial stress with monthly bills
In a recent update, Medicare projections indicate that by 2027, participants will experience a modest rise in their monthly premiums, with Part B costs expected to increase by less than 5%. This slight uptick is significant for retirees who rely on these benefits for healthcare, as it could influence their overall budget in coming years.
The anticipated changes in Medicare Premiums stem from ongoing adjustments to the program’s funding and healthcare costs nationwide. Specifically, this involves how the government calculates premiums based on income and overall program expenditures. As of now, approximately 62 million Americans are enrolled in Medicare, and for most beneficiaries, the increase translates to an additional few dollars each month. While the rise is not drastic, it serves as a reminder of the importance of factoring healthcare costs into retirement planning.
For our readers—retirees strategizing their withdrawals and evaluating tax-efficient investments—this premium increase underscores the need for meticulous financial planning. Even modest hikes can add up over time, potentially straining budgets that have already been stretched thin by inflation and other economic pressures. Understanding the implications of Medicare costs is essential for crafting an effective withdrawal strategy that preserves your nest egg while ensuring access to necessary healthcare services.
Furthermore, business owners and professionals contemplating interstate moves should consider how state-level taxes interact with Medicare costs. Some states impose taxation on Social Security benefits and retirement accounts, affecting overall retirement income. Thus, evaluating both the tax environment and Medicare expenses in potential new locations is prudent. States like Florida, Texas, and Nevada often attract retirees with no state income tax, but these benefits must be weighed against health-related costs, which can vary widely across different regions.
This increase in Medicare premiums follows a broader trend of rising healthcare costs in the U.S., indicating that effective retirement planning must take into account escalating expenses in this sector. The projected premium increases mirror concerns about healthcare accessibility and affordability as the population ages. Retirees must remain vigilant in adjusting their financial strategies to accommodate these expectations, ensuring that they do not outlive their resources in a landscape of ever-increasing medical costs.
As you consider how these changes could affect your retirement planning, here are a few questions to ponder:
1. How will the increase in Medicare premiums impact my overall retirement budget?
2. What strategies can I implement to minimize healthcare costs in retirement?
3. Are there states with favorable tax environments where I can optimize both my retirement income and healthcare expenses?
By staying informed and proactive, retirees can navigate the complexities of Medicare and healthcare costs effectively.
——————–
Recientes actualizaciones indican que, para el 2027, los participantes de Medicare experimentarán un leve aumento en sus primas mensuales, con los costos de la Parte B previstos para incrementarse en menos del 5%. Este ligero aumento es significativo para los jubilados que dependen de estos beneficios para su atención médica, ya que podría influir en su presupuesto total en los próximos años.
Los cambios anticipados en las primas de Medicare se deben a ajustes continuos en la financiación del programa y los costos de atención médica en todo el país. En este momento, aproximadamente 62 millones de estadounidenses están inscritos en Medicare, y para la mayoría de los beneficiarios, el aumento se traduce en unos pocos dólares más cada mes. Si bien el aumento no es drástico, recuerda la importancia de tener en cuenta los costos de atención médica al planificar la jubilación.
Para nuestros lectores—jubilados que están organizando sus retiros y evaluando inversiones eficientes en impuestos—este aumento de prima subraya la necesidad de una planificación financiera meticulosa. Aumentos modestos pueden acumularse con el tiempo, potencialmente tensando presupuestos que ya han sido estirados por la inflación y otras presiones económicas. Comprender las implicaciones de los costos de Medicare es esencial para crear una estrategia de retiro efectiva que preserve su capital mientras garantiza el acceso a servicios de atención médica necesarios.
Además, los dueños de negocios y profesionales que contemplan mudanzas entre estados deberían considerar cómo los impuestos a nivel estatal interactúan con los costos de Medicare. Algunos estados imponen impuestos a los beneficios de Seguridad Social y cuentas de jubilación, afectando el ingreso general en la jubilación. Por lo tanto, evaluar tanto el entorno fiscal como los gastos de Medicare en posibles nuevas ubicaciones es prudente. Estados como Florida, Texas y Nevada a menudo atraen a jubilados sin impuesto sobre la renta estatal, pero estos beneficios deben sopesarse contra los costos relacionados con la salud, que pueden variar ampliamente en diferentes regiones.
Este aumento en las primas de Medicare sigue una tendencia más amplia de aumento de costos de atención médica en EE.UU., indicando que la planificación de la jubilación efectiva debe tener en cuenta los gastos en este sector en ascenso. Los aumentos proyectados en las primas reflejan preocupaciones sobre la accesibilidad y asequibilidad de la atención médica a medida que la población envejece. Los jubilados deben permanecer atentos en ajustar sus estrategias financieras para acomodar estas expectativas, asegurándose de no agotar sus recursos en un panorama de costos médicos cada vez mayores.
Al considerar cómo estos cambios podrían afectar su planificación de jubilación, aquí hay un par de preguntas para reflexionar:
1. ¿Cómo impactará el aumento en las primas de Medicare mi presupuesto total de jubilación?
2. ¿Qué estrategias puedo implementar para minimizar los costos de atención médica en la jubilación?
3. ¿Existen estados con entornos fiscales favorables donde pueda optimizar tanto mis ingresos de jubilación como mis gastos de atención médica?
Manteniéndose informado y proactivo, los jubilados pueden navegar efectivamente por las complejidades de Medicare y los costos de atención médica.