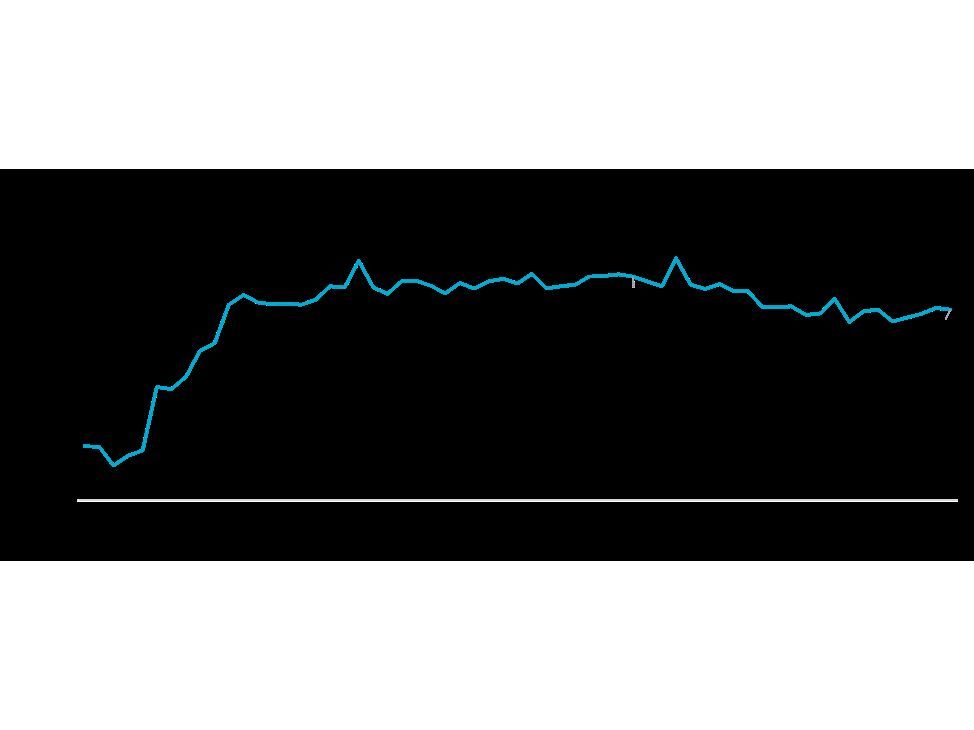
Recent reports indicate that Canadians are increasing their credit usage amid declining interest rates, with a notable rise in mortgage originations. A TransUnion report highlighted that total consumer debt in Canada has surged to $2.6 trillion, largely driven by higher mortgage balances. As adults in the Greater Toronto Area (GTA) approach retirement, understanding these shifting financial landscapes becomes essential for planning future moves.
The current environment reflects a significant trend where Canadians, particularly those nearing retirement, are opting for shorter-term fixed mortgages. The 18% year-over-year increase in mortgage origination underscores a desire for flexibility in payment terms, while lower interest rates have made borrowing more attractive. However, this has also led to an increase in economic disparities, as late-stage delinquency rates have risen in certain provinces, including Ontario.
For adults in or near retirement, this trend is crucial. Rising consumer debt can influence housing market dynamics; potential sellers may find that increased mortgage balances lead to higher selling prices, while buyers might face challenges if they over-leverage. It’s vital for those looking to buy, sell, or rent to reassess their financial strategies against this backdrop. Experts suggest consulting with a financial planner to explore options that align with personal goals and the evolving market conditions.
In the broader context, this situation mirrors trends observed in both U.S. and Canadian markets, where economic conditions are prompting varying degrees of financial behavior among retirees. As individuals approach retirement, it’s common to evaluate assets carefully against liabilities. For instance, the cultural shift toward downsizing may be accelerated by these economic factors, prompting homeowners to consider smaller properties or rental options as they transition into retirement.
To further explore this landscape, readers might consider asking:
– What are the recent trends in Toronto condo markets and pricing?
– How can downsizing strategically benefit my retirement planning?
– What should I know about early-stage versus late-stage mortgage delinquencies?
By contemplating these factors, individuals poised to make significant real estate decisions can better navigate the complexities of the current housing market, ensuring their choices support their long-term financial health.
——————–
Informes recientes indican que los canadienses están aumentando su uso de crédito en medio de la disminución de las tasas de interés, con un aumento notable en las originaciones de hipotecas. Un informe de TransUnion destacó que la deuda total del consumidor en Canadá ha aumentado a 2.6 billones de dólares, impulsada en gran medida por mayores saldos de hipotecas. A medida que los adultos en el Área Metropolitana de Toronto (GTA) se acercan a la jubilación, entender estos cambios financieros se vuelve esencial para planificar movimientos futuros.
El entorno actual refleja una tendencia significativa en la que los canadienses, particularmente aquellos cerca de la jubilación, optan por hipotecas a plazo fijo a corto plazo. El aumento del 18% interanual en la originación de hipotecas subraya un deseo de flexibilidad en los términos de pago, mientras que las tasas de interés más bajas han hecho que pedir prestado sea más atractivo. Sin embargo, esto también ha llevado a un aumento en las disparidades económicas, ya que las tasas de morosidad en etapas tardías han aumentado en ciertas provincias, incluida Ontario.
Para los adultos en o cerca de la jubilación, esta tendencia es crucial. El aumento de la deuda del consumidor puede influir en la dinámica del mercado inmobiliario; los posibles vendedores pueden descubrir que los saldos de hipoteca más altos llevan a precios de venta más altos, mientras que los compradores podrían enfrentar desafíos si se sobrecargan. Es vital para aquellos que buscan comprar, vender o alquilar reevaluar sus estrategias financieras en este contexto. Los expertos sugieren consultar con un planificador financiero para explorar opciones que se alineen con los objetivos personales y las condiciones del mercado en evolución.
En un contexto más amplio, esta situación refleja tendencias observadas tanto en los mercados de EE.UU. como en los de Canadá, donde las condiciones económicas están impulsando grados variables de comportamiento financiero entre los jubilados. A medida que los individuos se aproximan a la jubilación, es común evaluar cuidadosamente los activos frente a los pasivos. Por ejemplo, el cambio cultural hacia el downsizing puede acelerarse por estos factores económicos, lo que lleva a los propietarios a considerar propiedades más pequeñas u opciones de alquiler a medida que hacen la transición hacia la jubilación.
Para explorar aún más este panorama, los lectores podrían considerar preguntar:
– ¿Cuáles son las tendencias recientes en los mercados de condominios de Toronto y precios?
– ¿Cómo puede el downsizing beneficiar estratégicamente mi planificación de jubilación?
– ¿Qué debo saber sobre las morosidades de hipotecas en etapas tempranas frente a las tardías?
Al contemplar estos factores, las personas que están listas para tomar decisiones significativas sobre bienes raíces pueden navegar mejor las complejidades del mercado de vivienda actual, asegurando que sus elecciones apoyen su salud financiera a largo plazo.
📰 Related coverage: