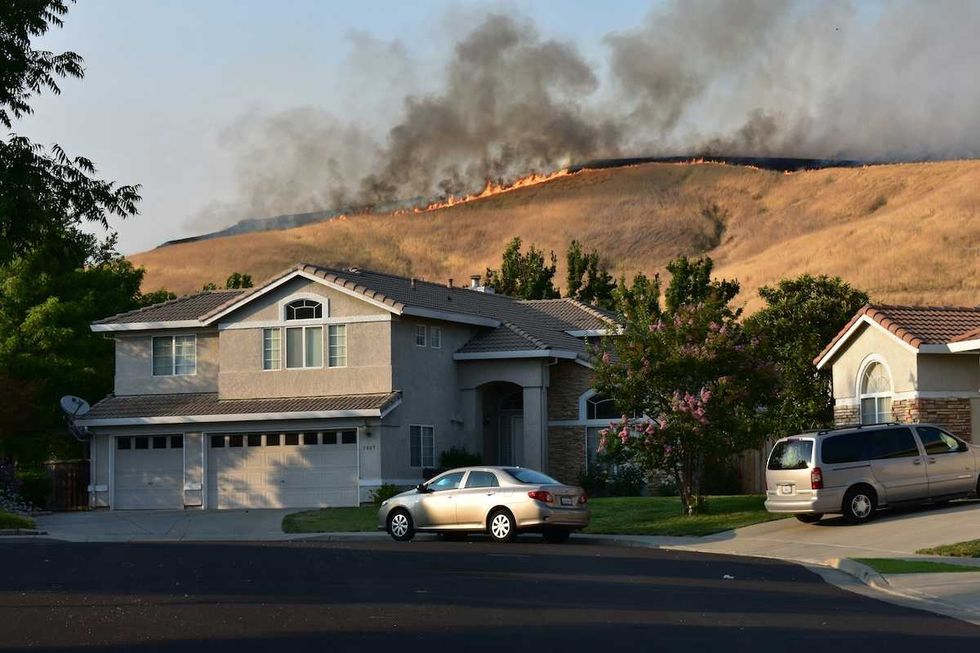
Homeowners across the nation are feeling the pressure as climate disasters increasingly drive up insurance costs. Recent reports highlight how families, especially in areas prone to wildfires and flooding, have seen their premiums skyrocket—some by as much as 400%. As states begin to contemplate laws requiring fossil fuel companies to shoulder some of these financial burdens, it raises significant questions for homeowners and future buyers in real estate markets.
In response to this alarming trend, several states are advocating for legislation that would hold large oil companies accountable for the rising costs associated with climate-related disasters. These proposals aim to redirect some of the financial strain away from homeowners who have already endured the trauma of losing their properties. The practical implication of this policy shift means that midlife buyers and sellers should brace themselves for fluctuating insurance premiums linked to environmental factors.
For midlife buyers in particular, understanding the changing landscape of insurance costs is crucial in making informed decisions when entering the housing market. It’s more than just compliance; it’s about ensuring that you are adequately protected against the unforeseen costs arising from climate-related events. This might also affect your negotiations and valuations—home buying now involves not just the price of the house but an evaluation of prospective insurance costs.
Business owners and professionals planning long-term moves must also weigh these risks. If you’re looking to invest or relocate, the shifting climate could dictate which locations remain desirable or viable over time. Communities grappling with the impacts of climate change may experience a decline in property values or increased costs associated with ownership. Planning ahead means not only choosing a location based on amenities but considering the long-term sustainability of that choice regarding insurance and climate risks.
This issue speaks to a broader trend affecting both the U.S. and Canada: as climate change intensifies, it imposes new realities on housing markets. The relationship between real estate values and climate risk is becoming increasingly intertwined. Buyers and sellers alike need to be diligent in their assessments of potential properties, factoring in everything from geographic risks to insurance viability.
As you reflect on these developments, consider the following questions:
1. How can I assess a property’s potential insurance costs before making a purchase?
2. What resources are available to help me understand the specific climate risks associated with my desired location?
3. Are there any local initiatives aimed at mitigating climate-related risks that could influence real estate value?
Addressing these considerations can empower you to make smarter, more informed decisions in today’s complex housing market.
——————–
Los propietarios de viviendas en todo el país están sintiendo la presión a medida que los desastres climáticos aumentan cada vez más los costos del seguro. Informes recientes destacan cómo las familias, especialmente en áreas propensas a incendios forestales e inundaciones, han visto dispararse sus primas, algunas hasta un 400%. A medida que los estados comienzan a contemplar leyes que exigen a las compañías de combustibles fósiles asumir parte de estas cargas financieras, surgen preguntas significativas para los propietarios y futuros compradores en los mercados inmobiliarios.
En respuesta a esta alarmante tendencia, varios estados están abogando por legislación que responsabilizaría a grandes compañías petroleras por los costos crecientes asociados con desastres relacionados con el clima. Estas propuestas tienen como objetivo desviar parte de la tensión financiera de los propietarios que ya han soportado el trauma de perder sus propiedades. La implicación práctica de este cambio de política significa que los compradores y vendedores de mediana edad deben prepararse para fluctuaciones en las primas de seguros vinculadas a factores ambientales.
Para los compradores de mediana edad en particular, comprender el panorama cambiante de los costos del seguro es crucial para tomar decisiones informadas al ingresar al mercado de la vivienda. No se trata solo de cumplir; se trata de asegurarse de que está adecuadamente protegido contra los costos imprevistos que surgen de eventos relacionados con el clima. Esto también podría afectar sus negociaciones y valoraciones: la compra de una vivienda ahora implica no solo el precio de la casa, sino una evaluación de los costos de seguro prospectivos.
Los propietarios de negocios y los profesionales que planean mudanzas a largo plazo también deben sopesar estos riesgos. Si está buscando invertir o reubicarse, el clima cambiante podría dictar qué ubicaciones siguen siendo deseables o viables con el tiempo. Las comunidades que luchan con los impactos del cambio climático pueden experimentar una disminución en los valores de propiedad o un aumento en los costos asociados con la propiedad. Planificar con anticipación significa no solo elegir una ubicación basada en comodidades, sino considerar la sostenibilidad a largo plazo de esa elección en relación con los seguros y los riesgos climáticos.
Este tema habla de una tendencia más amplia que afecta tanto a los EE.UU. como a Canadá: a medida que el cambio climático se intensifica, impone nuevas realidades en los mercados inmobiliarios. La relación entre los valores inmobiliarios y el riesgo climático se está volviendo cada vez más entrelazada. Tanto compradores como vendedores deben ser diligentes en sus evaluaciones de las propiedades potenciales, considerando todo, desde los riesgos geográficos hasta la viabilidad del seguro.
A medida que reflexiona sobre estos desarrollos, considere las siguientes preguntas:
1. ¿Cómo puedo evaluar los posibles costos de seguro de una propiedad antes de realizar una compra?
2. ¿Qué recursos están disponibles para ayudarme a comprender los riesgos climáticos específicos asociados con mi ubicación deseada?
3. ¿Existen iniciativas locales destinadas a mitigar los riesgos relacionados con el clima que podrían influir en el valor inmobiliario?
Abordar estas consideraciones puede empoderarlo para tomar decisiones más inteligentes e informadas en el complejo mercado de la vivienda actual.