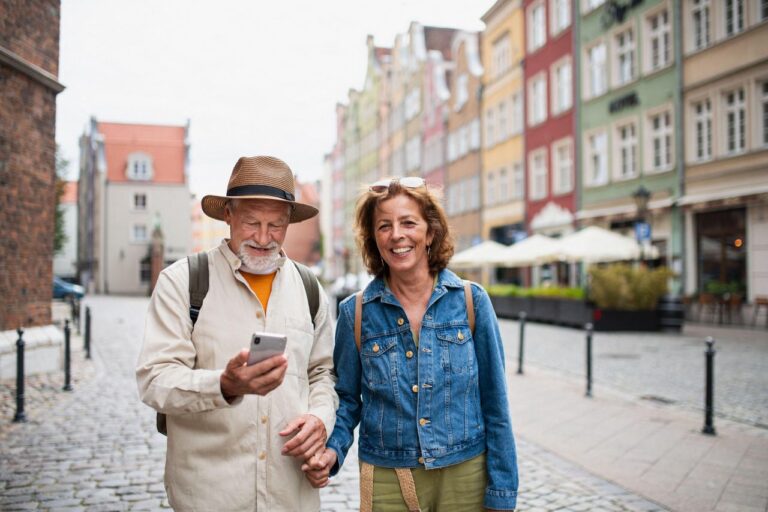
In recent years, an increasing number of Americans have been drawn to retiring overseas, lured by enticing prospects like lower living costs and favorable tax environments. However, these apparent benefits are often accompanied by hidden challenges related to taxes, residency requirements, and immigration regulations that can complicate the dream of an idyllic retirement abroad.
The trend of American retirees settling in foreign countries has gained momentum, with nations like Mexico, Costa Rica, and Portugal actively courting this demographic. These countries often promote their scenic landscapes, warm climates, and vibrant cultures as ideal for retirees seeking a change of pace. For example, some nations offer specific visa programs aimed at attracting retirees, such as the Non-Lucrative Visa in Spain or the Retiree Residency Program in Mexico. However, the fine print—such as minimum income requirements, health insurance stipulations, and tax obligations—can be daunting. According to financial advisor Mark Miller, “The allure of living abroad often overshadows the careful planning necessary to navigate the complexities of international retirement.”
Understanding these nuances is essential for Americans contemplating retirement overseas. The implications can be significant, affecting not only individuals and families but also business owners and professionals considering long-term relocations. Retirement destinations may boast low living expenses, yet unforeseen additional costs can arise from healthcare provisions, property taxes, and local regulations. This highlights the importance of thorough research and expert advice before making such a significant lifestyle change.
Moreover, the rising trend of Americans seeking retirement abroad reflects broader societal shifts. With a growing number of seniors in the U.S., many are looking for ways to stretch their retirement savings, especially when faced with high living costs at home. This movement aligns with a larger narrative in North America focusing on flexibility and global mobility in retirement planning.
For readers pondering this significant life transition, here are some questions worth considering:
1. What financial incentives do various countries offer to American retirees, and what are the associated tax implications?
2. How does healthcare access in these overseas destinations compare to the U.S. system?
3. What strategies can be employed to successfully navigate immigration hurdles when relocating?
By addressing these inquiries, potential retirees can better prepare for their adventures abroad while ensuring their financial and legal bases are covered.
——————–
En los últimos años, un número cada vez mayor de estadounidenses se ha sentido atraído por retirarse en el extranjero, seducidos por perspectivas atractivas como costos de vida más bajos y entornos fiscales favorables. Sin embargo, estos beneficios aparente a menudo vienen acompañados de desafíos ocultos relacionados con impuestos, requisitos de residencia y regulaciones de inmigración que pueden complicar el sueño de una jubilación idílica en el extranjero.
La tendencia de jubilados estadounidenses que se establecen en países extranjeros ha ganado impulso, con naciones como México, Costa Rica y Portugal activamente cortejando a esta demografía. Estos países suelen promover sus paisajes escénicos, climas cálidos y culturas vibrantes como ideales para jubilados que buscan un cambio de ritmo. Por ejemplo, algunas naciones ofrecen programas de visa específicos diseñados para atraer a jubilados, como la Visa No Lucrativa en España o el Programa de Residencia para Jubilados en México. Sin embargo, la letra pequeña—como los requisitos mínimos de ingresos, estipulaciones de seguro de salud y obligaciones fiscales—puede ser abrumadora. Según el asesor financiero Mark Miller, “El atractivo de vivir en el extranjero a menudo eclipsa la planificación cuidadosa necesaria para navegar las complejidades de la jubilación internacional”.
Entender estas matices es esencial para los estadounidenses que contemplan la jubilación en el extranjero. Las implicaciones pueden ser significativas, afectando no solo a individuos y familias, sino también a propietarios de negocios y profesionales que consideran reubicaciones a largo plazo. Los destinos de jubilación pueden alardear de bajos gastos de vida, sin embargo, pueden surgir costos adicionales imprevistos debido a las disposiciones de atención médica, impuestos sobre la propiedad y regulaciones locales. Esto resalta la importancia de una investigación exhaustiva y asesoramiento experto antes de realizar un cambio de estilo de vida tan significativo.
Además, la creciente tendencia de estadounidenses que buscan jubilarse en el extranjero refleja cambios sociales más amplios. Con un número creciente de ancianos en EE.UU., muchos están buscando formas de estirar sus ahorros para la jubilación, especialmente cuando enfrentan altos costos de vida en casa. Este movimiento se alinea con una narrativa más amplia en América del Norte que se centra en la flexibilidad y la movilidad global en la planificación de la jubilación.
Para los lectores que contemplan esta significativa transición vital, aquí hay algunas preguntas que vale la pena considerar:
1. ¿Qué incentivos financieros ofrecen varios países a los jubilados estadounidenses y cuáles son las implicaciones fiscales asociadas?
2. ¿Cómo se compara el acceso a la atención médica en estos destinos extranjeros con el sistema estadounidense?
3. ¿Qué estrategias se pueden emplear para navegar con éxito los obstáculos de inmigración al reubicarse?
Al abordar estas preguntas, los jubilados potenciales pueden prepararse mejor para sus aventuras en el extranjero mientras aseguran que sus bases financieras y legales estén cubiertas.