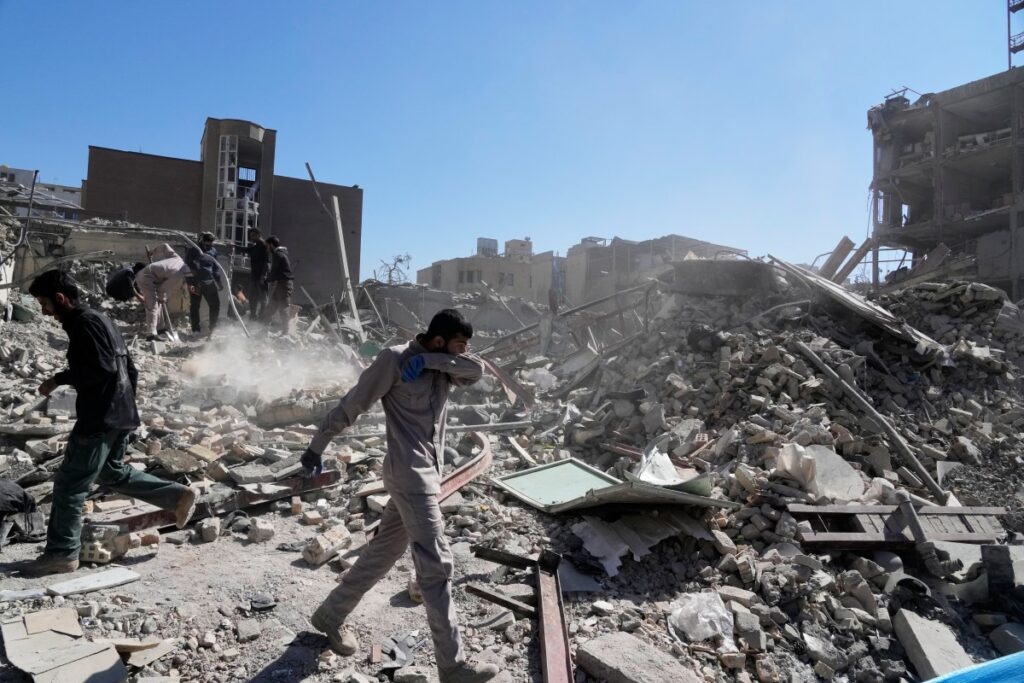
Recent geopolitical tensions, particularly the U.S.-Israeli strikes on Iran, have led to a notable increase in mortgage rates, rising above 6% after dipping to three-year lows just a week prior. This fluctuation in interest rates is significant for prospective homeowners and those seeking financial stability in their retirement years.
The U.S. mortgage market is sensitive to global events, and this recent crisis serves as a stark reminder of how external factors can influence domestic financial landscapes. With the current rise in mortgage rates, older adults and caregivers planning for assisted living or retirement communities could face higher costs if they are looking to relocate or downsize in the coming months. Higher mortgage rates mean increased monthly payments, making it crucial for these individuals to carefully evaluate their long-term financial plans.
As older adults consider their housing options, they must take into account not only the immediate impact of rising rates but also potential future developments. This includes understanding how borrowing costs can affect the overall budget for long-term care facilities, retirement villages, and 55+ communities. Those already in fixed-rate mortgages may feel insulated from these changes for now, but fluctuating rates could influence property values in their desired locations, affecting resale or equity extraction options down the line.
Why does this matter specifically to our readers? For many older adults and their caregivers, housing decisions are intertwined with broader financial strategies. In an environment where costs can unexpectedly surge due to external pressures, maintaining a clear view of one’s finances—and recognizing the ramifications of rising interest rates—becomes paramount. Many business owners or professionals assessing retirement housing options will want to stay informed of market trends to safeguard their investments.
This situation mirrors a larger trend observed across the U.S. and Canada, where economic shifts—whether driven by political instability, inflation, or natural disasters—can significantly alter housing affordability. As such, it’s vital to remain vigilant and proactive about one’s housing plans, understanding that market conditions can change rapidly.
To navigate this landscape effectively, readers might ask themselves:
– How will rising mortgage rates affect my ability to purchase a retirement home?
– What financing options are available to mitigate rising costs?
– Are there alternative housing solutions that offer affordability amidst changing economic conditions?
By staying informed and considering these questions, older adults and their families can better prepare for the challenges and opportunities that lie ahead in the evolving real estate market.
——————–
Recientes tensiones geopolíticas, particularmente los ataques de Estados Unidos e Israel a Irán, han llevado a un notable aumento en las tasas hipotecarias, superando el 6% después de caer a mínimos de tres años apenas una semana antes. Esta fluctuación en las tasas de interés es significativa para los futuros propietarios y aquellos que buscan estabilidad financiera en sus años de retiro.
El mercado hipotecario estadounidense es sensible a eventos globales, y esta reciente crisis sirve como un recordatorio claro de cómo los factores externos pueden influir en los paisajes financieros internos. Con el actual aumento en las tasas hipotecarias, los adultos mayores y los cuidadores que planean mudarse a instalaciones de vida asistida o comunidades para jubilados podrían enfrentar costos más altos si están considerando reubicarse o reducir su tamaño en los próximos meses. Las tasas hipotecarias más altas significan pagos mensuales incrementados, haciendo crucial que estas personas evalúen cuidadosamente sus planes financieros a largo plazo.
A medida que los adultos mayores consideran sus opciones de vivienda, deben tener en cuenta no solo el impacto inmediato del aumento de tasas, sino también posibles desarrollos futuros. Esto incluye comprender cómo los costos de endeudamiento pueden afectar el presupuesto general para instalaciones de atención a largo plazo, aldeas de jubilados y comunidades de 55+. Aquellos que ya están en hipotecas de tasa fija pueden sentirse aislados de estos cambios por ahora, pero las tasas fluctuantes podrían influir en los valores de propiedad en sus ubicaciones deseadas, afectando las opciones de reventa o extracción de capital a largo plazo.
¿Por qué esto es relevante específicamente para nuestros lectores? Para muchos adultos mayores y sus cuidadores, las decisiones sobre vivienda están entrelazadas con estrategias financieras más amplias. En un entorno donde los costos pueden aumentar inesperadamente debido a presiones externas, mantener una visión clara de las finanzas de uno, y reconocer las ramificaciones de las tasas de interés en aumento, se vuelve primordial. Muchos propietarios de negocios o profesionales que evalúan opciones de vivienda para jubilados querrán estar informados sobre las tendencias del mercado para proteger sus inversiones.
Esta situación refleja una tendencia más amplia observada en los EE. UU. y Canadá, donde cambios económicos, ya sean impulsados por inestabilidad política, inflación o desastres naturales, pueden alterar significativamente la asequibilidad de la vivienda. Por lo tanto, es vital permanecer vigilante y proactivo acerca de los planes de vivienda, comprendiendo que las condiciones del mercado pueden cambiar rápidamente.
Para navegar este panorama de manera efectiva, los lectores podrían preguntarse:
– ¿Cómo afectarán las tasas hipotecarias crecientes mi capacidad para comprar una casa de retiro?
– ¿Qué opciones de financiamiento están disponibles para mitigar los costos crecientes?
– ¿Existen soluciones de vivienda alternativas que ofrezcan asequibilidad en medio de condiciones económicas cambiantes?
Al mantenerse informados y considerar estas preguntas, los adultos mayores y sus familias pueden estar mejor preparados para los desafíos y oportunidades que se avecinan en el cambiante mercado inmobiliario.