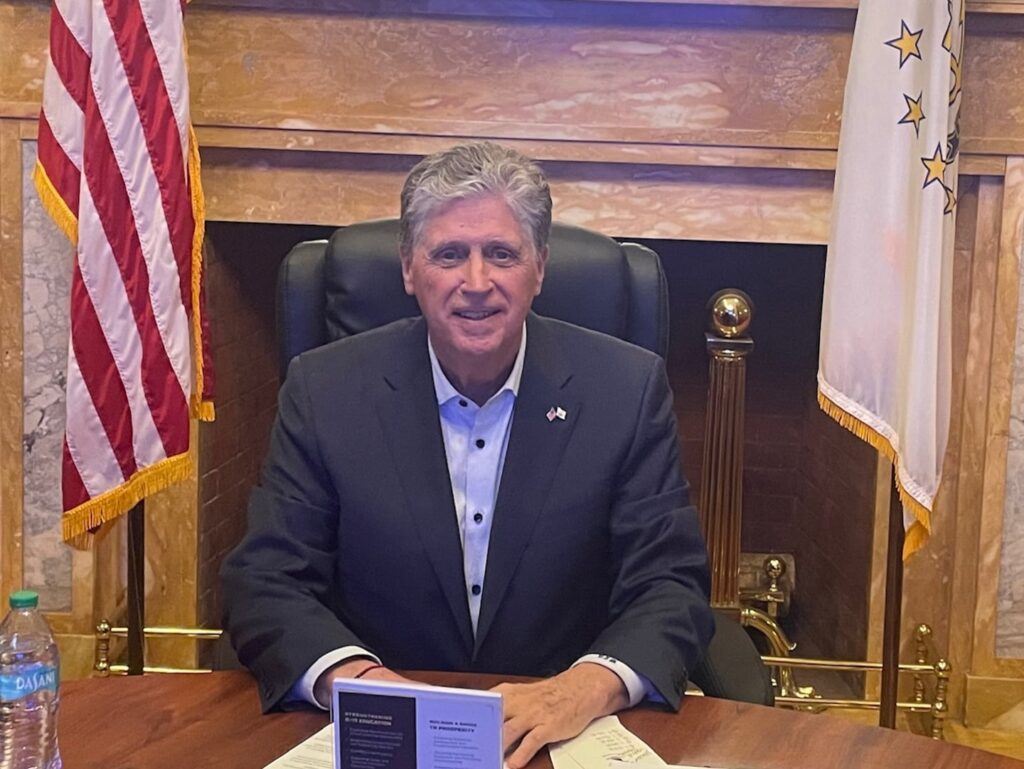
Governor Daniel McKee of Rhode Island recently announced plans to propose a “millionaires tax,” alongside initiatives aimed at eliminating the state income tax on Social Security benefits. This policy marks a significant shift in the state’s approach to taxation, particularly as it seeks to cover the financial deficit of the Rhode Island Public Transit Authority (RIPTA) and address broader economic development needs.
The proposed millionaires tax would likely impose an additional tax rate on high-income earners, which could have profound implications for wealthier retirees and business owners. While the exact details of the tax structure have yet to be finalized, it is anticipated that those with substantial incomes may face an increased financial burden. Conversely, the elimination of state income tax on Social Security benefits aims to provide immediate relief to retirees who rely on these funds as a primary source of income.
For retirees planning their withdrawals and investments, this dual approach presents mixed prospects. The potential increase in taxes could affect those in higher income brackets, prompting them to reconsider their withdrawal strategies and investment allocations. It may also lead individuals to evaluate the feasibility of relocating to states with more favorable tax conditions, especially if their retirement income exceeds the threshold for the new tax.
Business owners, too, should keep a close eye on these developments. An increase in state taxes could deter higher-income professionals from establishing or maintaining their businesses in Rhode Island, while improvements in public transit infrastructure may enhance business operations in the long run. Strategic planning will be crucial as these policies move forward, potentially influencing decisions about where to live and how to invest.
This trend reflects a broader wave of state-level tax reform across the United States, where many jurisdictions are reevaluating their tax structures in light of federal tax changes and the unique economic challenges posed by the COVID-19 pandemic. States are increasingly balancing the need to fund essential services while creating an attractive environment for both retirees and businesses.
As such, retirees and business-minded individuals need to consider a range of questions moving forward: How will the proposed millionaires tax affect my total retirement income? Should I consult a financial advisor to reevaluate my investment strategy in response to these changes? What are the best states to consider relocating to for favorable tax treatment of retirement income?
By staying informed and prepared, you can navigate these evolving tax landscapes effectively, ensuring your retirement strategy remains robust and adaptable.
——————–
El gobernador de Rhode Island, Daniel McKee, anunció recientemente planes para proponer un “impuesto a los millonarios”, junto con iniciativas dirigidas a eliminar el impuesto estatal sobre los beneficios del Seguro Social. Esta política marca un cambio significativo en el enfoque del estado hacia la tributación, especialmente mientras busca cubrir el déficit financiero de la Autoridad de Transporte Público de Rhode Island (RIPTA) y abordar necesidades más amplias de desarrollo económico.
El impuesto propuesto para millonarios probablemente impondrá una tasa impositiva adicional a los contribuyentes de altos ingresos, lo que podría tener profundas implicaciones para los jubilados más acaudalados y los dueños de negocios. Aunque los detalles exactos de la estructura fiscal aún no se han finalizado, se anticipa que aquellos con ingresos sustanciales podrían enfrentar una carga financiera incrementada. Por otro lado, la eliminación del impuesto estatal sobre los beneficios del Seguro Social tiene como objetivo proporcionar un alivio inmediato a los jubilados que dependen de estos fondos como su principal fuente de ingresos.
Para los jubilados que planifican sus retiros e inversiones, este enfoque dual presenta perspectivas mixtas. El aumento potencial de impuestos podría afectar a aquellos en los tramos de mayores ingresos, lo que les llevaría a reconsiderar sus estrategias de retiro y asignaciones de inversión. También podría hacer que las personas evalúen la viabilidad de reubicarse en estados con condiciones fiscales más favorables, especialmente si sus ingresos de jubilación superan el umbral del nuevo impuesto.
Los propietarios de negocios también deben estar atentos a estos desarrollos. Un aumento en los impuestos estatales podría disuadir a los profesionales de mayores ingresos de establecer o mantener sus negocios en Rhode Island, mientras que las mejoras en la infraestructura del transporte público podrían potenciar las operaciones comerciales a largo plazo. La planificación estratégica será crucial a medida que avancen estas políticas, influyendo en las decisiones sobre dónde vivir y cómo invertir.
Esta tendencia refleja una ola más amplia de reformas fiscales a nivel estatal en los Estados Unidos, donde muchas jurisdicciones están reevaluando sus estructuras fiscales a la luz de los cambios fiscales federales y los desafíos económicos únicos planteados por la pandemia de COVID-19. Los estados están equilibrando cada vez más la necesidad de financiar servicios esenciales mientras crean un entorno atractivo tanto para jubilados como para empresas.
Por lo tanto, es vital que los jubilados y las personas con mentalidad empresarial consideren una serie de preguntas moviéndose hacia adelante: ¿Cómo afectará el impuesto propuesto a los millonarios mi ingreso total en la jubilación? ¿Debería consultar a un asesor financiero para reevaluar mi estrategia de inversión en respuesta a estos cambios? ¿Cuáles son los mejores estados a considerar para mudarse para un tratamiento fiscal favorable de los ingresos de jubilación?
Al mantenerse informados y preparados, puede navegar eficazmente por estos paisajes fiscales en evolución, asegurando que su estrategia de jubilación siga siendo robusta y adaptable.