In recent months, the mortgage landscape has shifted dramatically, particularly with rates dropping below 6% for various types of loans. This change is significant for homeowners and potential buyers alike, especially those aged 45 and older who are preparing for retirement or considering relocating. Understanding this new environment is crucial as it impacts property values and financial planning strategies.
The current sub-6% interest rate scenario offers a unique opportunity for those looking to refinance existing mortgages or buy homes with more favorable financing terms. As many financial analysts note, “Lower interest rates can enhance purchasing power, allowing buyers to afford homes they previously thought out of reach.” The implications are profound — a lower monthly mortgage payment not only eases cash flow but can also allow you to invest in other areas, such as retirement savings, healthcare, or travel.
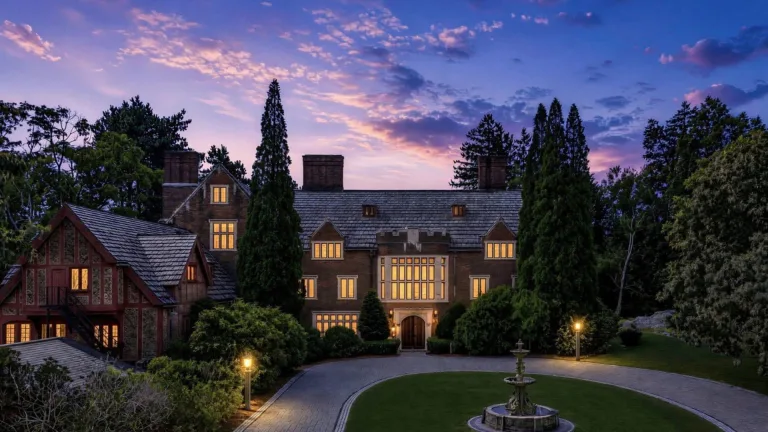
For our readers, especially those aged 45+, this environment presents both opportunities and considerations. If you’re planning to sell your home and relocate, understanding how these interest rates affect property values will be key. Homes may sell faster and at higher prices due to increased buyer interest driven by affordability. Moreover, if you’re a business owner contemplating a long-term move, knowing the mortgage options available in this lower-rate climate could influence your decisions on where to relocate or expand, making properties more accessible than before.
On a broader scale, this trend aligns with the larger economic shifts occurring across the U.S. and Canada. As housing demand continues to fluctuate, the impact of low mortgage rates can stimulate local economies and potentially increase job growth in related sectors such as construction and real estate services. The Federal Reserve’s ongoing policies regarding interest rates play a large role in these dynamics, and their effects will ripple throughout the economy.
To navigate these changes effectively, consider these essential questions:
1. How have recent mortgage rate changes adjusted the home price landscape in your area?
2. What financing options and incentives are available for first-time buyers or those looking to downsize?
3. How will these developments influence your long-term financial plans, especially concerning retirement readiness?
Reflecting on these queries can empower you to make informed decisions as you plan your next steps, whether that’s selling your current home, relocating, or adjusting your financial strategies in preparation for retirement.
——————–
En los últimos meses, el panorama hipotecario ha cambiado drásticamente, especialmente con las tasas cayendo por debajo del 6% para varios tipos de préstamos. Este cambio es significativo para los propietarios y posibles compradores, especialmente aquellos de 45 años o más que se están preparando para la jubilación o considerando mudarse. Comprender este nuevo entorno es crucial, ya que impacta en los valores de las propiedades y las estrategias de planificación financiera.
El actual escenario de tasas de interés por debajo del 6% ofrece una oportunidad única para quienes buscan refinanciar hipotecas existentes o comprar casas con términos de financiamiento más favorables. Como muchos analistas financieros señalan, “Las tasas de interés más bajas pueden mejorar el poder adquisitivo, permitiendo a los compradores adquirir viviendas que anteriormente pensaban que estaban fuera de su alcance”. Las implicaciones son profundas: un pago hipotecario mensual más bajo no solo alivia el flujo de efectivo, sino que también permite invertir en otras áreas, como ahorros para la jubilación, atención médica o viajes.
Para nuestros lectores, especialmente aquellos de 45 años o más, este entorno presenta tanto oportunidades como consideraciones. Si planea vender su casa y mudarse, entender cómo estas tasas de interés afectan los valores de las propiedades será clave. Las casas pueden venderse más rápido y a precios más altos gracias al aumento del interés de los compradores impulsado por la asequibilidad. Además, si usted es un propietario de negocio contemplando una mudanza a largo plazo, conocer las opciones hipotecarias disponibles en este clima de tasas más bajas podría influir en sus decisiones sobre dónde mudarse o expandirse, haciendo que las propiedades sean más accesibles que antes.
A una escala más amplia, esta tendencia se alinea con los cambios económicos más amplios que ocurren en los EE. UU. y Canadá. A medida que la demanda de vivienda continúa fluctuando, el impacto de las tasas hipotecarias bajas puede estimular las economías locales e incrementar potencialmente el crecimiento laboral en sectores relacionados como la construcción y los servicios inmobiliarios. Las políticas en curso de la Reserva Federal con respecto a las tasas de interés juegan un papel importante en estas dinámicas, y sus efectos repercutirán en toda la economía.
Para navegar estos cambios de manera efectiva, considere estas preguntas esenciales:
1. ¿Cómo han ajustado los recientes cambios en las tasas hipotecarias el panorama de precios de las viviendas en su área?
2. ¿Qué opciones de financiamiento e incentivos están disponibles para compradores de primera vez o aquellos que buscan reducir el tamaño?
3. ¿Cómo influirán estos desarrollos en sus planes financieros a largo plazo, especialmente en lo que respecta a la preparación para la jubilación?
Reflexionar sobre estas preguntas puede empoderarlo para tomar decisiones informadas a medida que planea sus próximos pasos, ya sea vendiendo su hogar actual, mudándose o ajustando sus estrategias financieras en preparación para la jubilación.