Credit availability in the United States is undergoing a significant shift, with recent data indicating that nearly one in four credit applications is being denied. According to insights from The Kobeissi Letter and data from the New York Federal Reserve, the credit rejection rate has surged to 24.8% over the past year, marking the highest figure since tracking began in 2014. This trend highlights an alarming shift in lending standards as economic uncertainty looms.
In practical terms, this tightening of credit is primarily a response to rising inflation and ongoing economic pressures. Lenders are clearly exercising increased caution, leading to stricter criteria for credit approvals. Since February 2020, there has been a notable increase of 10.4 percentage points in rejection rates, reflecting the stringent measures taken by banks in light of the economic disruptions experienced during the pandemic.
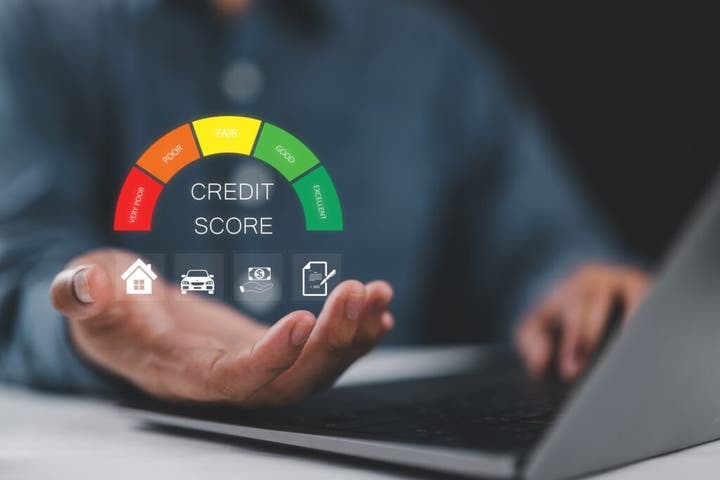
For adults aged 45 and older considering buying or downsizing, this development is crucial to understand. A higher rejection rate could make it more challenging to secure financing for new homes or investments. Many consumers in this age group may be looking to relocate or transition into retirement living arrangements. With lenders tightening their belts, potential buyers must be increasingly diligent about their creditworthiness and financial preparedness. This means reviewing credit scores, paying down existing debts, and ensuring financial documents are in order before applying for loans.
This trend also holds implications for business owners and professionals contemplating long-term moves. For those planning to relocate or expand their operations, the difficulty in obtaining credit could hinder growth opportunities. As banks reevaluate their risk assessments, entrepreneurs may need to consider alternative financing options or revise their business plans based on tighter capital access.
Wider economic trends in the U.S. show similar patterns, as consumers face not just declining credit availability but also rising costs of goods and services. The combination of these factors can create a more challenging environment for individuals seeking stability, particularly those approaching retirement.
For readers looking to navigate these changes, here are some questions to consider:
1. How can I ensure my credit score is in good standing before applying for a mortgage?
2. What alternatives to traditional lending might be available for homebuyers in today’s climate?
3. Are there local market updates or economic reports that might shed light on housing supply and demand trends in my area?
As you monitor the evolving landscape of credit and housing, staying informed will empower you to make prudent decisions that align with your long-term financial goals.
——————–
La disponibilidad de crédito en los Estados Unidos está experimentando un cambio significativo, y datos recientes indican que casi una de cada cuatro solicitudes de crédito está siendo denegada. Según información de The Kobeissi Letter y datos de la Reserva Federal de Nueva York, la tasa de rechazo de crédito ha aumentado al 24.8% durante el último año, marcando la cifra más alta desde que se comenzó a rastrear en 2014. Esta tendencia resalta un cambio preocupante en los estándares de préstamo a medida que la incertidumbre económica se cierne.
En términos prácticos, este endurecimiento del crédito es principalmente una respuesta al aumento de la inflación y las presiones económicas en curso. Los prestamistas están claramente ejerciendo una mayor cautela, lo que lleva a criterios más estrictos para las aprobaciones de crédito. Desde febrero de 2020, ha habido un aumento notable de 10.4 puntos porcentuales en las tasas de rechazo, reflejando las medidas estrictas adoptadas por los bancos a la luz de las interrupciones económicas experimentadas durante la pandemia.
Para los adultos de 45 años o más que consideran comprar o reducir su espacio, este desarrollo es crucial de comprender. Una tasa de rechazo más alta podría hacer que sea más difícil asegurar financiamiento para nuevos hogares o inversiones. Muchos consumidores en este grupo de edad pueden estar buscando reubicarse o hacer la transición hacia arreglos de vida para jubilados. Con los prestamistas volviendo a ser cautelosos, los compradores potenciales deben ser cada vez más diligentes sobre su solvencia y preparación financiera. Esto significa revisar los puntajes de crédito, pagar deudas existentes y asegurarse de que los documentos financieros estén ordenados antes de solicitar préstamos.
Esta tendencia también tiene implicaciones para los dueños de negocios y profesionales que contemplan movimientos a largo plazo. Para aquellos que planean reubicarse o expandir sus operaciones, la dificultad para obtener crédito podría obstaculizar las oportunidades de crecimiento. A medida que los bancos reevaluan sus evaluaciones de riesgo, los emprendedores pueden necesitar considerar opciones de financiamiento alternativas o revisar sus planes comerciales basándose en el acceso más restringido al capital.
Las tendencias económicas más amplias en los EE. UU. muestran patrones similares, ya que los consumidores enfrentan no solo una disponibilidad de crédito decreciente, sino también un aumento en los costos de bienes y servicios. La combinación de estos factores puede crear un entorno más desafiante para individuos que buscan estabilidad, particularmente aquellos que se acercan a la jubilación.
Para los lectores que buscan navegar estos cambios, aquí hay algunas preguntas para considerar:
1. ¿Cómo puedo asegurarme de que mi puntaje de crédito esté en buen estado antes de solicitar una hipoteca?
2. ¿Qué alternativas al financiamiento tradicional podrían estar disponibles para los compradores de vivienda en el clima actual?
3. ¿Existen actualizaciones del mercado local o informes económicos que puedan arrojar luz sobre las tendencias de oferta y demanda de vivienda en mi área?
A medida que monitorea el paisaje cambiante del crédito y la vivienda, mantenerse informado le empoderará para tomar decisiones prudentes que se alineen con sus objetivos financieros a largo plazo.