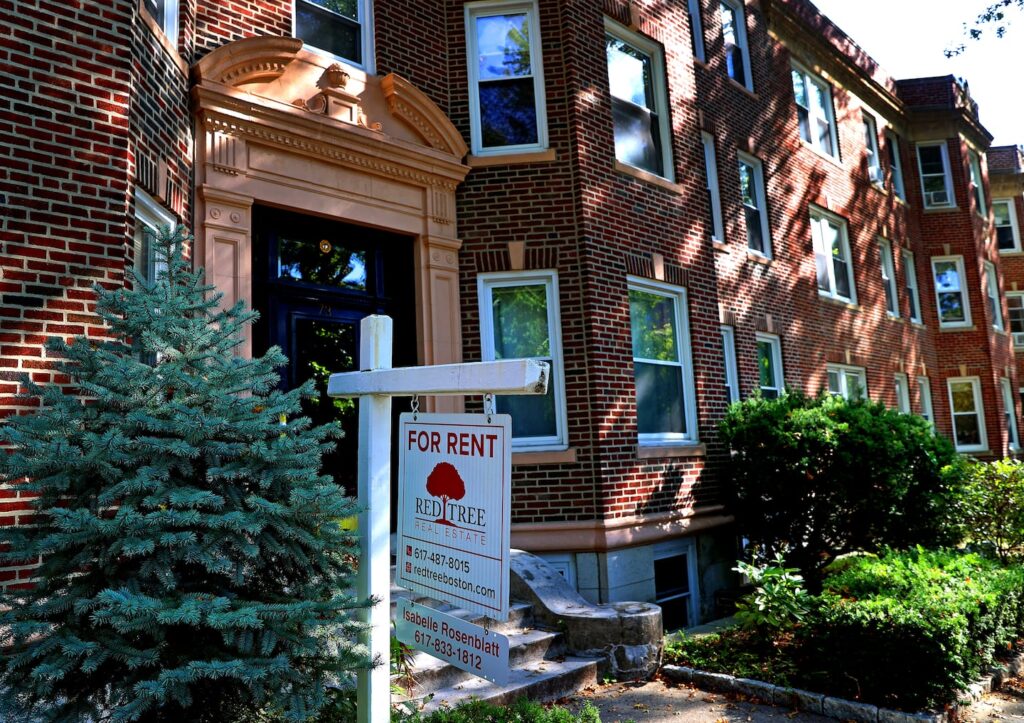
In the Greater Boston area, a critical discussion is developing regarding whether renting or buying real estate is the more prudent choice for many residents. As home prices continue to shift, both options present unique financial implications that are particularly relevant for those aged 45 and older, who are often weighing the benefits of long-term investments against immediate housing needs.
Recent analyses by real estate experts highlight that comparing a mortgage payment to a rent check may not provide an accurate assessment of one’s financial obligations. For instance, Boston’s housing market has shown a steady increase in property values, prompting many experts to caution against adopting a simplistic view of monthly costs. Unlike rent, mortgage payments can contribute to an asset that appreciates over time, while monthly rents often do not result in ownership.
This distinction is vital for adults over 45 who may be considering a transition, such as downsizing or relocating for retirement. The potential for equity accumulation through homeownership is a key factor in long-term financial planning. According to Jack O’Connor, a local real estate veteran, “Homeownership provides stability and an opportunity for wealth building, especially important for those approaching retirement age.” This trend towards ownership may also affect property supply and demand dynamics, further influencing the overall market.
For business owners and professionals planning long-term moves, understanding these trends is crucial. The financial landscape is shifting, with interest rates fluctuating and economic conditions evolving. Those contemplating career transitions or investment in new properties must remain vigilant about these changing factors. Engaging with local market reports and forecasting studies will be essential for making informed decisions in this uncertain environment.
Wider trends in the U.S. support this focus on homeownership versus renting. Nationwide, many markets are experiencing a similar tug-of-war, with rising rents pushing more individuals toward considering property investment. The longer-term economic outlook indicates that this debate will continue as demographic shifts unfold, particularly among older generations looking to secure their financial futures.
As you navigate these complexities, consider asking yourself the following questions:
1. What are the current mortgage rates compared to rental prices in my area?
2. How might changes in regional real estate trends affect my decision to buy or rent?
3. What resources do I need to monitor housing supply and market fluctuations effectively?
Adapting to these ongoing changes will empower you to make informed decisions that align with your retirement goals and housing needs.
——————–
En el área de Greater Boston, se está desarrollando una discusión crítica sobre si alquilar o comprar bienes raíces es la opción más prudente para muchos residentes. A medida que los precios de las viviendas continúan cambiando, ambas opciones presentan implicaciones financieras únicas que son especialmente relevantes para aquellos mayores de 45 años, quienes a menudo sopesan los beneficios de las inversiones a largo plazo frente a las necesidades de vivienda inmediatas.
Recientes análisis de expertos en bienes raíces destacan que comparar un pago hipotecario con un cheque de alquiler puede no proporcionar una evaluación precisa de las obligaciones financieras de uno. Por ejemplo, el mercado de vivienda de Boston ha mostrado un aumento constante en los valores de las propiedades, lo que lleva a muchos expertos a advertir sobre la adopción de una visión simplista de los costos mensuales. A diferencia del alquiler, los pagos hipotecarios pueden contribuir a un activo que se aprecia con el tiempo, mientras que los alquileres mensuales a menudo no resultan en propiedad.
Esta distinción es vital para los adultos mayores de 45 años que pueden estar considerando una transición, como reducir el tamaño de su hogar o reubicarse para la jubilación. El potencial de acumulación de capital a través de la propiedad es un factor clave en la planificación financiera a largo plazo. Según Jack O’Connor, un veterano local en bienes raíces, “La propiedad de vivienda proporciona estabilidad y una oportunidad para la creación de riqueza, algo especialmente importante para aquellos que se acercan a la edad de jubilación”. Esta tendencia hacia la propiedad también puede afectar la dinámica de oferta y demanda de las propiedades, influyendo aún más en el mercado general.
Para los propietarios de negocios y profesionales que planifican movimientos a largo plazo, comprender estas tendencias es crucial. El panorama financiero está cambiando, con tasas de interés fluctuantes y condiciones económicas en evolución. Aquellos que contemplen transiciones de carrera o inversiones en nuevas propiedades deben permanecer atentos a estos factores cambiantes. Involucrarse con informes de mercado locales y estudios de previsión será esencial para tomar decisiones informadas en este entorno incierto.
Las tendencias más amplias en los EE. UU. respaldan este enfoque en la propiedad frente al alquiler. A nivel nacional, muchos mercados están experimentando una lucha similar, con el aumento de los alquileres empujando a más individuos a considerar la inversión en propiedades. La perspectiva económica a largo plazo indica que este debate continuará a medida que se desarrollen cambios demográficos, particularmente entre las generaciones mayores que buscan asegurar su futuro financiero.
A medida que navegas por estas complejidades, considera hacerte las siguientes preguntas:
1. ¿Cuáles son las tasas hipotecarias actuales en comparación con los precios de alquiler en mi área?
2. ¿Cómo podrían los cambios en las tendencias inmobiliarias regionales afectar mi decisión de comprar o alquilar?
3. ¿Qué recursos necesito para monitorear efectivamente la oferta de viviendas y las fluctuaciones del mercado?
Adaptarse a estos cambios en curso te empoderará para tomar decisiones informadas que se alineen con tus objetivos de jubilación y necesidades de vivienda.