As mortgage rates remain elevated, discussions about alternative financing options are becoming increasingly pertinent for adults planning their next home move. Recently, proposals suggesting the viability of a 50-year fixed-rate mortgage have sparked conversations about affordability and long-term planning in real estate.
The concept of a 50-year mortgage extends the repayment period beyond the traditional 30 years, aiming to lower monthly payments while providing a more affordable entry point into homeownership. Real estate expert Deidre Woollard highlighted that these longer terms may allow buyers, particularly first-time homeowners or those looking to downsize, to enjoy lower monthly obligations despite high-interest rates. However, the trade-off is the extended duration of debt, which could result in paying significantly more in interest over the life of the loan.
For adults aged 45 and over, this proposal could mean new opportunities as they consider whether to buy, downsize, or relocate. Many individuals in this age group are financially savvy and focused on retirement readiness. The possibility of a 50-year mortgage could enable them to make housing decisions that fit their financial situations without compromising their lifestyle.
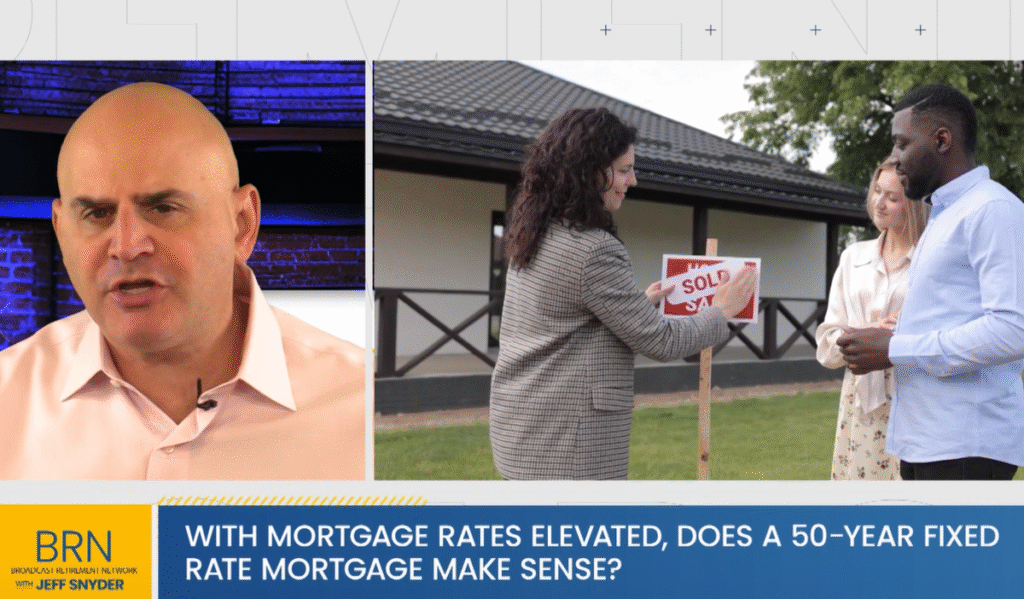
However, while some may see this as a chance to ease financial burdens, it is vital to consider the long-term implications of such a loan. Experts like Jeffrey H. Snyder from the Broadcast Retirement Network advise caution, noting that while lower monthly payments might seem attractive, the overall debt burden could make retirement planning more complex. “It’s essential to weigh your options carefully and evaluate how a longer mortgage might impact your financial future,” Snyder stated.
This development connects to a broader trend in both the U.S. and Canada, where rising mortgage rates are pushing consumers to reassess traditional home financing methods. Homeownership is becoming increasingly challenging for many, leading to innovative solutions like extended mortgage terms aimed at increasing accessibility.
As you digest this information, consider the following questions to deepen your understanding:
1. What are the current trends in mortgage rates, and how might they affect my decision to buy or sell?
2. How can I best prepare for potential changes in the housing market over the next few years?
3. What alternatives exist to traditional fixed-rate mortgages that align with my financial goals?
Understanding these developments can empower you to make informed decisions about your housing options in today’s evolving market.
——————–
A medida que las tasas hipotecarias permanecen elevadas, las discusiones sobre opciones de financiamiento alternativas se están volviendo cada vez más importantes para los adultos que planean su próximo movimiento en el hogar. Recientemente, las propuestas que sugieren la viabilidad de una hipoteca fija a 50 años han generado conversaciones sobre la asequibilidad y la planificación a largo plazo en bienes raíces.
El concepto de una hipoteca a 50 años extiende el período de amortización más allá de los 30 años tradicionales, con el objetivo de reducir los pagos mensuales y proporcionar un punto de entrada más asequible a la propiedad de vivienda. La experta en bienes raíces Deidre Woollard destacó que estos términos más largos pueden permitir a los compradores, particularmente a los propietarios primerizos o aquellos que buscan reducir su tamaño, disfrutar de obligaciones mensuales más bajas a pesar de las altas tasas de interés. Sin embargo, la compensación es la duración extendida de la deuda, lo que podría resultar en pagar significativamente más en intereses a lo largo de la vida del préstamo.
Para los adultos de 45 años o más, esta propuesta podría significar nuevas oportunidades a medida que consideran si comprar, reducir o reubicarse. Muchas personas en este grupo de edad son financieramente inteligentes y están enfocadas en su preparación para la jubilación. La posibilidad de una hipoteca a 50 años podría permitirles tomar decisiones de vivienda que se ajusten a sus situaciones financieras sin comprometer su estilo de vida.
Sin embargo, si bien algunos pueden ver esto como una oportunidad para aliviar cargas financieras, es vital considerar las implicaciones a largo plazo de dicho préstamo. Expertos como Jeffrey H. Snyder de Broadcast Retirement Network aconsejan cautela, señalando que, si bien los pagos mensuales más bajos pueden parecer atractivos, la carga total de la deuda podría complicar la planificación de la jubilación. “Es esencial sopesar tus opciones cuidadosamente y evaluar cómo una hipoteca más larga podría afectar tu futuro financiero”, afirmó Snyder.
Este desarrollo se conecta con una tendencia más amplia en los EE. UU. y Canadá, donde el aumento de las tasas hipotecarias está empujando a los consumidores a reevaluar los métodos de financiamiento de viviendas tradicionales. La propiedad de vivienda se está volviendo cada vez más desafiante para muchos, lo que lleva a soluciones innovadoras como los términos hipotecarios extendidos destinados a aumentar la accesibilidad.
A medida que digieras esta información, considera las siguientes preguntas para profundizar tu comprensión:
1. ¿Cuáles son las tendencias actuales en las tasas hipotecarias y cómo podrían afectar mi decisión de comprar o vender?
2. ¿Cómo puedo prepararme mejor para posibles cambios en el mercado de viviendas en los próximos años?
3. ¿Qué alternativas existen a las hipotecas fijas tradicionales que se alinean con mis objetivos financieros?
Entender estos desarrollos puede empoderarte para tomar decisiones informadas sobre tus opciones de vivienda en el mercado en evolución de hoy.