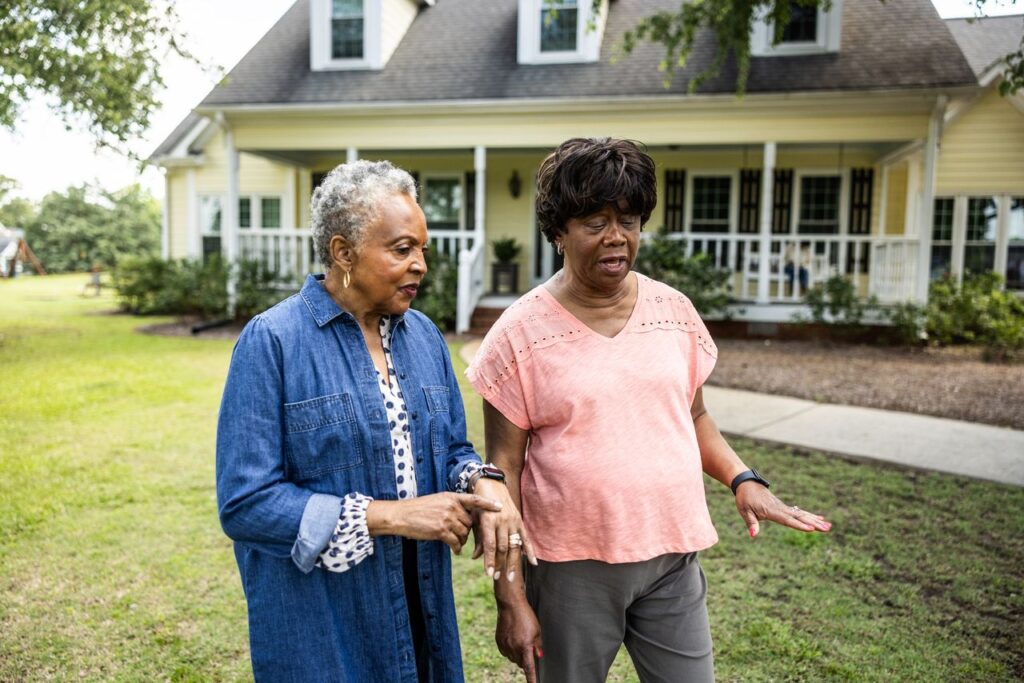
Senior women walking and talking in front of rural farm home
In recent months, the conversation around home equity has gained significant traction among retirees and passive income investors. With property values rising steadily in many regions, homeowners are increasingly considering how to best leverage their investment for financial security during retirement.
A key development is the growing trend of utilizing home equity as a source of income. This can be approached through various avenues such as selling, borrowing against it, or converting properties into rental units. Each option offers distinct advantages and concerns, making it crucial for homeowners to carefully assess their situations. According to financial expert and author Robert Kiyosaki, “Real estate investing, even on a small scale, remains a tried-and-true means of building an individual’s cash flow and wealth.” This principle becomes especially relevant as retirees seek sustainable income sources in a changing economic landscape.
For retirees and investors looking to generate passive income through real estate, understanding how to navigate home equity decisions is vital. Selling your home can yield substantial cash that can be reinvested into other assets or used to fund retirement living expenses. Alternatively, tapping into your home equity through a Home Equity Line of Credit (HELOC) allows you to access funds while maintaining ownership. This strategy often appeals to those who wish to stay in their homes but require liquidity for other investments or expenses. Another option is renting out part or all of your home, which can produce ongoing income and help cover costs like maintenance and taxes.
Wider implications of this trend connect to broader shifts in housing markets across North America. Many families are opting for multi-generational living arrangements, leading to increased demand for rental properties. As such, retirees who strategically manage their home equity can position themselves well within this evolving real estate landscape.
As you consider your options, here are some questions to reflect on:
1. What are the current rental market trends in my area, and how can I capitalize on them?
2. Should I explore more information on property management strategies to maximize my rental income?
3. How will potential changes in interest rates affect my decisions regarding borrowing against my home equity?
By evaluating these facets carefully, retirees can make informed choices that align with their long-term financial goals.
—
En los últimos meses, la conversación sobre el capital acumulado en las viviendas ha ganado una tracción significativa entre los jubilados e inversores de ingresos pasivos. Con el aumento constante del valor de las propiedades en muchas regiones, los propietarios consideran cada vez más cómo aprovechar mejor su inversión para garantizar su seguridad financiera durante la jubilación.
Un desarrollo clave es la creciente tendencia de utilizar el capital acumulado en la vivienda como fuente de ingresos. Esto se puede abordar a través de varias avenidas, como vender, pedir prestado contra él o convertir propiedades en unidades de alquiler. Cada opción ofrece ventajas y preocupaciones distintas, lo que hace crucial que los propietarios evalúen cuidadosamente sus situaciones. Según el experto financiero y autor Robert Kiyosaki, “Invertir en bienes raíces, incluso a pequeña escala, sigue siendo un medio probado para construir el flujo de caja y la riqueza de un individuo.” Este principio se vuelve especialmente relevante a medida que los jubilados buscan fuentes de ingresos sostenibles en un panorama económico cambiante.
Para los jubilados e inversores que buscan generar ingresos pasivos a través de bienes raíces, entender cómo navegar por las decisiones de capital acumulado en el hogar es vital. Vender su casa puede producir efectivo sustancial que se puede reinvertir en otros activos o utilizarse para financiar gastos de vida en la jubilación. Alternativamente, acceder a su capital mediante una Línea de Crédito sobre el Capital de la Vivienda (HELOC) le permite obtener fondos mientras mantiene la propiedad. Esta estrategia a menudo atrae a aquellos que desean quedarse en sus hogares pero requieren liquidez para otras inversiones o gastos. Otra opción es alquilar parte o toda su casa, lo que puede producir ingresos continuos y ayudar a cubrir costos como mantenimiento e impuestos.
Las implicaciones más amplias de esta tendencia están conectadas a cambios más grandes en los mercados de vivienda en América del Norte. Muchas familias optan por arreglos de vida multigeneracionales, lo que lleva a una mayor demanda de propiedades de alquiler. Así, los jubilados que gestionen estratégicamente su capital acumulado en el hogar pueden posicionarse bien dentro de este paisaje inmobiliario en evolución.
Al considerar sus opciones, aquí hay algunas preguntas en las que reflexionar:
1. ¿Cuáles son las tendencias actuales del mercado de alquiler en mi área y cómo puedo capitalizarlas?
2. ¿Debería explorar más información sobre estrategias de gestión de propiedades para maximizar mis ingresos de alquiler?
3. ¿Cómo afectarán los cambios potenciales en las tasas de interés mis decisiones sobre pedir prestado contra el capital de mi vivienda?
Al evaluar estos aspectos cuidadosamente, los jubilados pueden tomar decisiones informadas que se alineen con sus objetivos financieros a largo plazo.