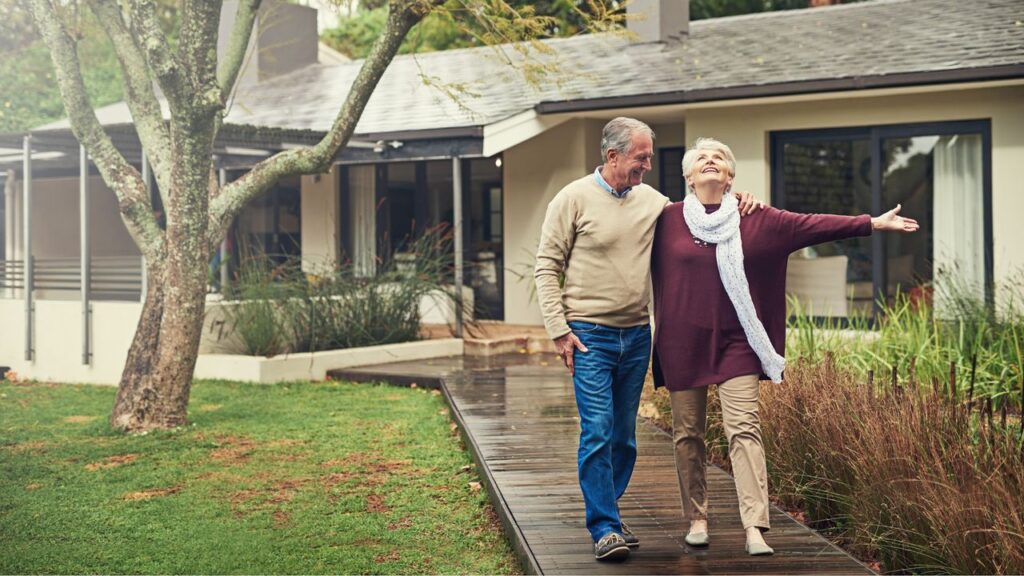
Shot of a loving senior couple taking a walk outside
In a recent analysis, experts are shedding light on an often-underestimated aspect of retirement planning: housing wealth. Many retirees overlook the substantial equity built in their homes, which can significantly augment their financial stability and legacy. Recognizing this dimension is not just a matter of financial prudence; it’s a critical strategy for maximizing retirement income.
What Changed
The discussion surrounding housing wealth has gained traction as financial advisors emphasize its importance in retirement planning. Traditionally, retirees might consider selling their homes to supplement their income. However, experts advocate for alternatives such as home equity loans, reverse mortgages, or even renting out part of the property. These options allow retirees to tap into their housing assets without needing to downsize or leave a beloved neighborhood. According to a recent report by Kiplinger, integrating housing wealth into retirement income strategies can lead to higher lifetime income and create a more substantial legacy for heirs.
Why It Matters to Our Readers
For retirees focused on effective withdrawals and tax-efficient investments, understanding how to leverage housing wealth can be a game changer. For instance, using a reverse mortgage can provide tax-free cash that supplements Social Security and pensions, allowing for a more comfortable retirement without impacting the tax landscape significantly. Furthermore, those considering relocation to states with favorable tax climates must account for their home’s value in both new and old states. This consideration can drastically influence state-by-state tax comparisons and informed decision-making.
Business owners and professionals contemplating long-term moves should also pay attention. Selling a business and relocating often prompts considerations of real estate holdings—understanding their housing equity can affect both net worth and tax implications in various jurisdictions.
Wider Relevance
This trend reflects a larger shift in how retirees view their financial portfolios. Increasingly, there is a recognition that retirement planning must encompass all assets, not just traditional investment accounts. As a result, a holistic approach is becoming standard practice among financial planners across the U.S. and Canada. This broader perspective is essential, especially with rising property values and cost-of-living fluctuations that can significantly impact retirees’ financial health.
Reader Follow-Up Questions
1. How can I evaluate the equity in my home to include it in my overall retirement strategy?
2. What are the tax implications of using a reverse mortgage versus selling my home outright?
3. Where can I find detailed articles on the latest tax rules for retirees?
By embracing the concept of housing wealth in retirement planning, retirees can unlock greater financial security and ensure a richer legacy for future generations.
——————–
Recientemente, expertos están iluminando un aspecto a menudo subestimado de la planificación de la jubilación: la riqueza de la vivienda. Muchos jubilados pasan por alto la sustancial equidad acumulada en sus hogares, que puede aumentar significativamente su estabilidad financiera y legado. Reconocer esta dimensión no es solo una cuestión de prudencia financiera; es una estrategia crítica para maximizar los ingresos de jubilación.
¿Qué Cambió?
La discusión sobre la riqueza de la vivienda ha ganado impulso a medida que los asesores financieros enfatizan su importancia en la planificación de la jubilación. Tradicionalmente, los jubilados podrían considerar vender sus casas para complementar sus ingresos. Sin embargo, los expertos abogan por alternativas como préstamos con garantía hipotecaria, hipotecas inversas o incluso alquilar parte de la propiedad. Estas opciones permiten a los jubilados acceder a sus activos de vivienda sin necesidad de reducir el tamaño o abandonar un vecindario querido. Según un informe reciente de Kiplinger, integrar la riqueza de la vivienda en las estrategias de ingresos para la jubilación puede llevar a un mayor ingreso vitalicio y crear un legado más sustancial para los herederos.
¿Por qué es importante para nuestros lectores?
Para los jubilados centrados en retiradas efectivas e inversiones fiscalmente eficientes, comprender cómo aprovechar la riqueza de la vivienda puede ser un cambio de juego. Por ejemplo, utilizar una hipoteca inversa puede proporcionar efectivo libre de impuestos que complementa la Seguridad Social y las pensiones, permitiendo una jubilación más cómoda sin afectar significativamente el panorama fiscal. Además, aquellos que consideran reubicarse en estados con climas fiscales favorables deben tener en cuenta el valor de su hogar en ambos estados. Esta consideración puede influir drásticamente en las comparaciones fiscales de estado a estado y en la toma de decisiones informadas.
Los propietarios de negocios y los profesionales que contemplan movimientos a largo plazo también deben prestar atención. Vender un negocio y reubicarse a menudo provoca consideraciones sobre las tenencias inmobiliarias; comprender su equidad en la vivienda puede afectar tanto el patrimonio neto como las implicaciones fiscales en diversas jurisdicciones.
Relevancia más amplia
Esta tendencia refleja un cambio más amplio en cómo los jubilados ven sus carteras financieras. Cada vez hay un reconocimiento de que la planificación de la jubilación debe abarcar todos los activos, no solo las cuentas de inversión tradicionales. Como resultado, un enfoque holístico se está convirtiendo en una práctica estándar entre los planificadores financieros en los EE. UU. y Canadá. Esta perspectiva más amplia es esencial, especialmente con el aumento de los valores de las propiedades y las fluctuaciones en el costo de vida que pueden impactar significativamente la salud financiera de los jubilados.
Preguntas de seguimiento para los lectores
1. ¿Cómo puedo evaluar la equidad en mi hogar para incluirla en mi estrategia general de jubilación?
2. ¿Cuáles son las implicaciones fiscales de usar una hipoteca inversa frente a vender mi casa directamente?
3. ¿Dónde puedo encontrar artículos detallados sobre las últimas reglas fiscales para jubilados?
Al adoptar el concepto de riqueza de la vivienda en la planificación de la jubilación, los jubilados pueden desbloquear una mayor seguridad financiera y asegurar un legado más rico para las generaciones futuras.