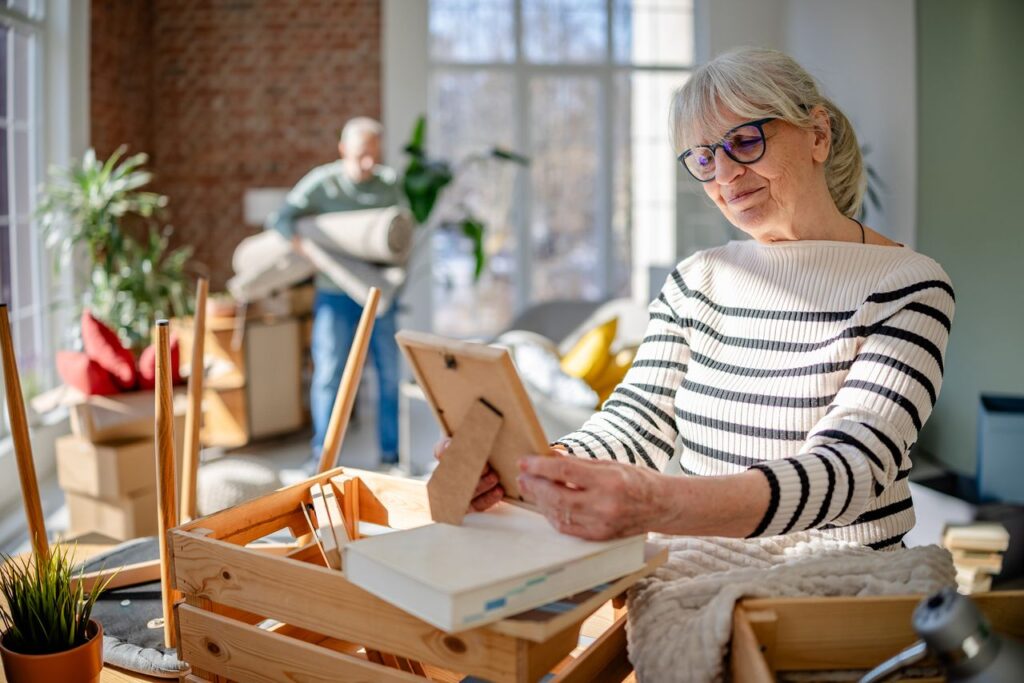
A cheerful senior couple is settling into their new home, unpacking boxes and enjoying the excitement of creating a cozy living space together
As more retirees seek to maximize their financial resources, relocating to states with lower taxes has become an appealing strategy. However, many are unaware of the complexities involved in proving new state residency and the implications this carries for their retirement wealth.
Recently, attention has turned to the nuances of state residency tests, particularly the often-cited 183-day rule. While residing in a state for 183 days may qualify you as a resident for tax purposes, this rule is merely one part of a broader set of criteria that states use to determine residency. Factors such as where you maintain your primary home, where your driver’s license is issued, and even where your family resides can all influence your tax status. For retirees considering a move to a more tax-friendly state, understanding these details is crucial.
This change matters significantly for our readers—those navigating retirement withdrawals and focusing on tax-efficient investments. Retirement planning can be complex, especially when balancing income needs with tax obligations. Failing to establish correct residency could lead to unexpected tax liabilities that impact your overall financial health. A miscalculation could result in owing taxes in both your old state and your new one, drastically affecting your retirement funds.
Business owners or professionals contemplating long-term moves also need to take note. Many traditional strategies for handling relocations focus primarily on practical considerations—like cost of living—but neglect the intricate tax implications. If you’re running a business remotely or planning to invest in real estate after moving, being aware of how state residency laws affect your overall financial portfolio is essential.
On a broader scale, this situation reflects a nationwide trend. As remote work opportunities grow, more individuals, including retirees, are evaluating their options outside of high-tax states. This movement can shift how states approach their tax codes, potentially leading to future adjustments designed to retain their residents and ensure tax revenues remain intact.
To deepen your understanding of this subject, consider asking yourself some key questions:
1. What specific documentation do I need to establish my new residency?
2. How do different states treat retirement income, Social Security, and pensions regarding taxation?
3. Are there tax breaks available for relocating retirees, and how can I take advantage of them?
By actively engaging with these questions, you can craft a more informed and strategically beneficial plan for your retirement years ahead.
——————–
A medida que más jubilados buscan maximizar sus recursos financieros, reubicarse en estados con impuestos más bajos se ha convertido en una estrategia atractiva. Sin embargo, muchos desconocen las complejidades involucradas en la prueba de residencia en su nuevo estado y las implicaciones que esto conlleva para su riqueza en la jubilación.
Recientemente, se ha prestado atención a las sutilezas de las pruebas de residencia estatal, particularmente la conocida regla de los 183 días. Si bien residir en un estado durante 183 días puede calificarte como residente a efectos fiscales, esta regla es solo una parte de un conjunto más amplio de criterios que los estados utilizan para determinar la residencia. Factores como dónde mantienes tu hogar principal, dónde se emite tu licencia de conducir e incluso dónde reside tu familia pueden influir en tu estatus fiscal. Para los jubilados que consideran mudarse a un estado más amigable con los impuestos, comprender estos detalles es crucial.
Este cambio es significativo para nuestros lectores, aquellos que navegan por retiros de jubilación y se centran en inversiones eficientes desde el punto de vista fiscal. La planificación de la jubilación puede ser compleja, especialmente al equilibrar las necesidades de ingresos con las obligaciones fiscales. No establecer correctamente la residencia podría resultar en responsabilidades fiscales inesperadas que impacten tu salud financiera en general. Un error de cálculo podría llevarte a deber impuestos tanto en tu antiguo estado como en el nuevo, afectando drásticamente tus fondos de jubilación.
Los propietarios de negocios o profesionales que contemplan mudanzas a largo plazo también deben tenerlo en cuenta. Muchas estrategias tradicionales para manejar reubicaciones se centran principalmente en consideraciones prácticas, como el costo de vida, pero descuidan las complejas implicaciones fiscales. Si estás dirigiendo un negocio de forma remota o planeando invertir en bienes raíces después de mudarte, ser consciente de cómo las leyes de residencia estatal afectan tu cartera financiera general es esencial.
A nivel más amplio, esta situación refleja una tendencia nacional. A medida que crecen las oportunidades de trabajo remoto, más personas, incluidos los jubilados, están evaluando sus opciones fuera de los estados de altos impuestos. Este movimiento puede cambiar la forma en que los estados abordan sus códigos fiscales, lo que podría llevar a ajustes futuros diseñados para retener a sus residentes y garantizar que los ingresos fiscales permanezcan intactos.
Para profundizar tu comprensión de este tema, considera hacerte algunas preguntas clave:
1. ¿Qué documentación específica necesito para establecer mi nueva residencia?
2. ¿Cómo tratan diferentes estados los ingresos de jubilación, la Seguridad Social y las pensiones en relación con la tributación?
3. ¿Existen desgravaciones fiscales disponibles para jubilados reubicados y cómo puedo aprovecharlas?
Al involucrarte activamente con estas preguntas, puedes crear un plan más informado y estratégicamente beneficioso para tus años de jubilación por venir.