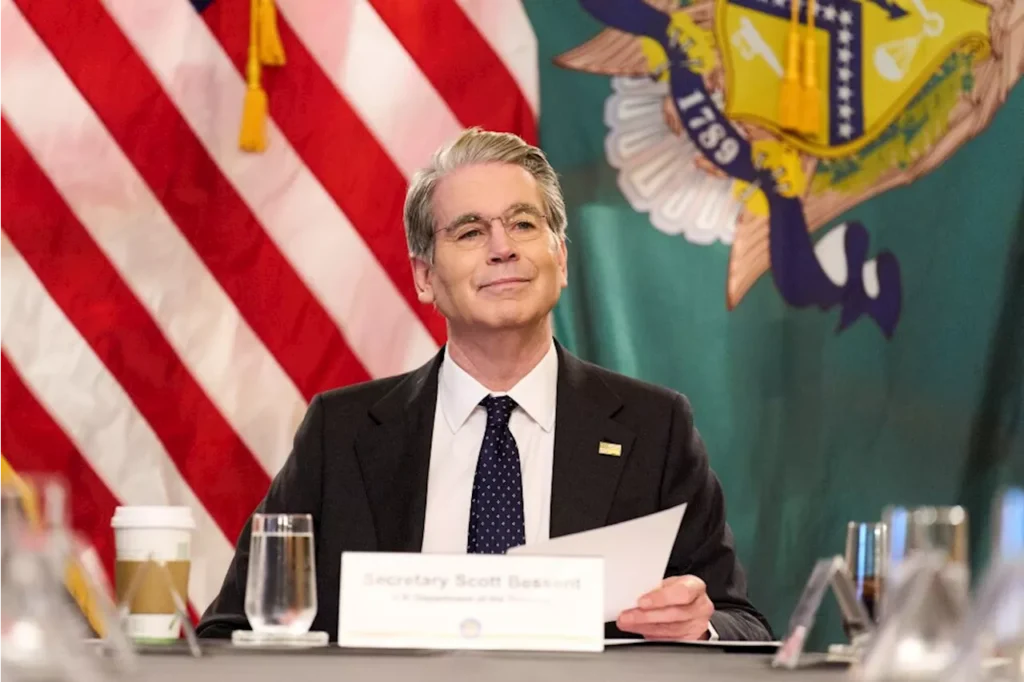
In a recent address, Treasury Secretary Scott Bessent expressed his concerns regarding the growing allure of “easy money” schemes, such as lottery tickets and cryptocurrency investments. He urged Americans to prioritize budgeting and saving over falling for get-rich-quick traps that can jeopardize long-term financial stability. This message is particularly significant for older adults and their caregivers, who must navigate the complexities of retirement planning in an economically uncertain landscape.
The trend toward instant gratification, highlighted by Bessent, reflects a broader societal shift where individuals are drawn to risky financial ventures instead of sound financial practices. This shift is especially relevant in the context of retirement planning, where many seniors may feel pressured to make quick returns as they approach or enter retirement. Understanding Bessent’s message on budgeting and savings is crucial—he emphasizes that the promise of easy money often leads to greater financial insecurity, which is a critical consideration for those looking into assisted living facilities, retirement villages, or 55+ communities.
Why does this matter specifically to our readership? Older adults and caregivers should be aware that financial decisions made today could significantly affect their future comfort and stability in retirement. Investing in a safe and supportive living environment requires careful financial planning. For instance, committing to monthly payments for assisted living can be daunting, particularly if one has been lured by the prospects of quick financial gains through risky investments. Bessent’s advice serves as a reminder to focus on sustainable financial strategies rather than fleeting opportunities.
Moreover, business owners and professionals planning long-term moves must take heed as well; the economic implications of easy-money traps can have ripple effects across various sectors, including housing markets and healthcare services. For individuals planning to transition into retirement homes or communities, understanding these dynamics is essential for making informed decisions about where to invest their savings.
Connecting this to a larger trend, financial literacy among older adults is becoming increasingly vital. As technology and investment platforms evolve, so too do the risks associated with them, reinforcing the need for informed decision-making. With a growing number of seniors looking to maximize their retirement benefits, awareness about the potential pitfalls of easy-money schemes should be a critical part of their education.
To foster deeper thinking about these issues, consider asking yourself:
1. What are the most reliable resources for comparing assisted living costs and housing options?
2. How can I create a budget that accommodates both my current needs and long-term care expenses?
3. What steps can I take to ensure my investments align with my financial goals in retirement?
By prioritizing financial literacy and planning, older adults can navigate their retirement years with confidence and security, avoiding the temptations of quick-fix solutions.
——————–
En un discurso reciente, el Secretario del Tesoro, Scott Bessent, expresó su preocupación por la creciente atracción de los esquemas de “dinero fácil”, como los boletos de lotería y las inversiones en criptomonedas. Instó a los estadounidenses a priorizar la elaboración de presupuestos y el ahorro sobre caer en trampas de enriquecimiento rápido que pueden poner en peligro la estabilidad financiera a largo plazo. Este mensaje es especialmente significativo para los adultos mayores y sus cuidadores, quienes deben navegar por las complejidades de la planificación de la jubilación en un panorama económico incierto.
La tendencia hacia la gratificación instantánea, resaltada por Bessent, refleja un cambio social más amplio donde las personas se sienten atraídas por aventuras financieras arriesgadas en lugar de prácticas financieras sólidas. Este cambio es especialmente relevante en el contexto de la planificación de la jubilación, donde muchos ancianos pueden sentir presión para obtener retornos rápidos a medida que se acercan o entran en la jubilación. Comprender el mensaje de Bessent sobre la elaboración de presupuestos y el ahorro es crucial; enfatiza que la promesa de dinero fácil a menudo conduce a una mayor inseguridad financiera, lo cual es una consideración crítica para aquellos que buscan instalaciones de vida asistida, pueblos de jubilados o comunidades de 55+.
¿Por qué esto es importante específicamente para nuestra audiencia? Los adultos mayores y los cuidadores deben ser conscientes de que las decisiones financieras tomadas hoy pueden afectar significativamente su comodidad y estabilidad futura en la jubilación. Invertir en un entorno de vida seguro y solidario requiere una planificación financiera cuidadosa. Por ejemplo, comprometerse a pagos mensuales para la vida asistida puede ser desalentador, particularmente si alguien ha sido atraído por las perspectivas de ganancias financieras rápidas a través de inversiones arriesgadas. El consejo de Bessent sirve como un recordatorio para centrarse en estrategias financieras sostenibles en lugar de oportunidades efímeras.
Además, los propietarios de negocios y los profesionales que planean mudanzas a largo plazo también deben prestar atención; las implicaciones económicas de las trampas de dinero fácil pueden tener efectos en cadena en varios sectores, incluidos los mercados de vivienda y los servicios de salud. Para las personas que planean hacer la transición a hogares o comunidades de jubilación, entender estas dinámicas es esencial para tomar decisiones informadas sobre cómo invertir sus ahorros.
Conectando esto a una tendencia más amplia, la educación financiera entre los adultos mayores se está volviendo cada vez más vital. A medida que la tecnología y las plataformas de inversión evolucionan, también lo hacen los riesgos asociados con ellas, lo que refuerza la necesidad de una toma de decisiones informada. Con un número creciente de ancianos buscando maximizar sus beneficios de jubilación, la conciencia sobre las posibles trampas de los esquemas de dinero fácil debería ser una parte crítica de su educación.
Para fomentar una reflexión más profunda sobre estos temas, considere hacerse las siguientes preguntas:
1. ¿Cuáles son los recursos más confiables para comparar costos de vida asistida y opciones de vivienda?
2. ¿Cómo puedo crear un presupuesto que acomode tanto mis necesidades actuales como los gastos de atención a largo plazo?
3. ¿Qué pasos puedo seguir para asegurarme de que mis inversiones estén alineadas con mis objetivos financieros en la jubilación?
Al priorizar la educación financiera y la planificación, los adultos mayores pueden navegar sus años de jubilación con confianza y seguridad, evitando las tentaciones de soluciones rápidas.