
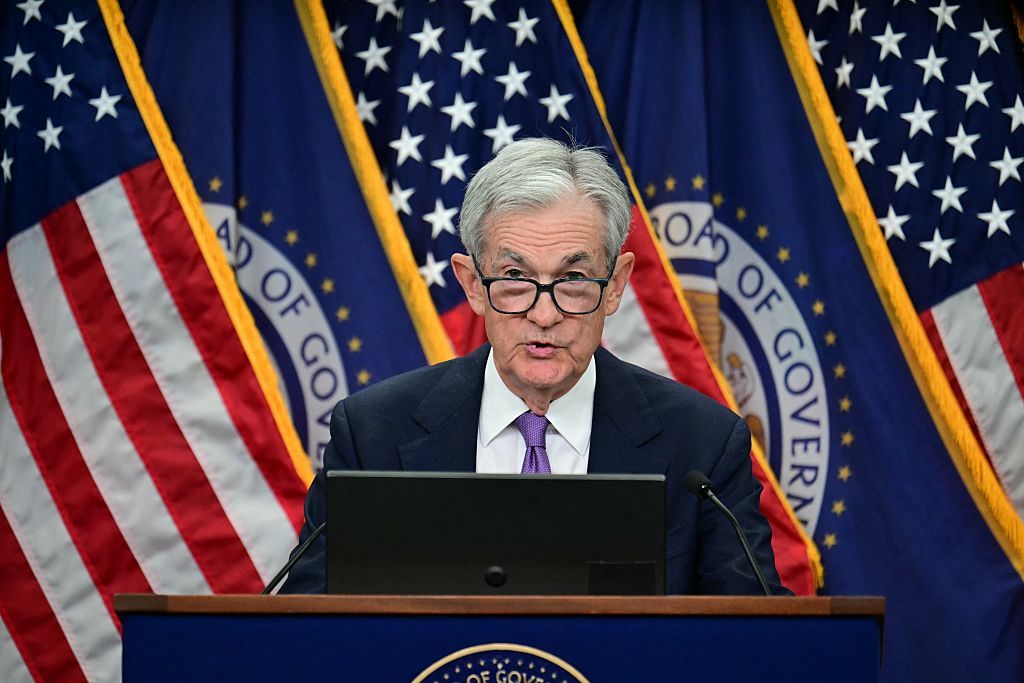
US Federal Reserve Chair Jerome Powell speaks during a press conference at the end of a Monetary Policy Committee meeting in Washington, DC, on October 29, 2025. The US Federal Reserve on Wednesday announced its second consecutive quarter-point rate cut to bolster the flagging labor market, unveiling a decision that highlighted the growing division in its ranks. (Photo by Jim WATSON / AFP) (Photo by JIM WATSON/AFP via Getty Images)
The Federal Reserve recently chose to pause interest rate cuts, a decision that sends ripples through various economic sectors, particularly affecting savers and borrowers alike. For retirees planning their financial futures, this policy holds significant implications.
With the Fed’s decision to maintain current rates, the landscape of borrowing remains stable for now, meaning those looking to take out loans or mortgages may find themselves in a holding pattern. The authority’s stance is a response to ongoing inflationary pressures and a bid to ensure economic stability. While savers may enjoy slightly higher returns on savings accounts, those who need to access capital face challenges.
A key takeaway from this development is understanding who gets impacted by these rates. Retirees, who often rely on fixed income sources and may also be exploring new investment options, should carefully consider how prolonged high-interest rates can affect their financial strategies. As borrowing costs remain elevated, those contemplating withdrawals from retirement accounts—a crucial part of many retirees’ financial landscapes—need to navigate this environment with caution.
Retirees should also give thought to tax-efficient investments. With the Fed holding rates steady, it becomes essential to explore avenues that can yield tax benefits while offering some degree of liquidity. For instance, municipal bonds may become more appealing as interest rates stabilize, potentially providing tax-exempt income.
The implications extend beyond just retirees. Business owners and professionals planning long-term relocations may find this rate pause alters their calculations regarding real estate purchases and operational costs. A stable interest rate environment can lead to more predictable financial planning, allowing business owners to make informed decisions about expansion or relocation without the added concern of fluctuating borrowing costs.
On a broader scale, the Fed’s decision aligns with a nationwide trend towards maintaining economic stability amid global uncertainties. As inflation continues to challenge consumer purchasing power, policymakers are increasingly focused on fostering an environment where both spending and saving can coexist harmoniously.
For retirees and financially conscious individuals, consider the following questions to deepen your understanding:
1. How do changes in federal interest rates affect the taxation of my Social Security benefits?
2. What strategies exist for maximizing tax advantages when withdrawing from retirement accounts?
3. Are there specific states that offer better tax incentives for retirees considering relocation?
Staying informed on these developments allows for more strategic planning around withdrawals, investments, and overall financial health during retirement.
——————–
La Reserva Federal eligió recientemente pausar los recortes de tasas de interés, una decisión que genera ondas a través de varios sectores económicos, afectando particularmente a ahorradores y prestatarios por igual. Para los jubilados que planean su futuro financiero, esta política tiene implicaciones significativas.
Con la decisión de la Reserva de mantener las tasas actuales, el panorama del endeudamiento sigue estable por ahora, lo que significa que aquellos que buscan obtener préstamos o hipotecas pueden encontrarse en un modo de espera. La postura de la autoridad es una respuesta a las presiones inflacionarias en curso y un intento de garantizar la estabilidad económica. Si bien los ahorradores pueden disfrutar de retornos ligeramente más altos en cuentas de ahorro, quienes necesiten acceder a capital enfrentan desafíos.
Una conclusión clave de este desarrollo es entender quién se ve impactado por estas tasas. Los jubilados, que a menudo dependen de fuentes de ingresos fijos y también pueden explorar nuevas opciones de inversión, deben considerar cuidadosamente cómo las altas tasas de interés prolongadas pueden afectar sus estrategias financieras. A medida que los costos de endeudamiento se mantienen elevados, aquellos que contemplen retiros de cuentas de jubilación —una parte crucial del paisaje financiero de muchos jubilados— necesitan navegar este entorno con cautela.
Los jubilados también deben reflexionar sobre las inversiones eficientes en impuestos. Con la Reserva manteniendo las tasas estables, se vuelve esencial explorar vías que puedan ofrecer beneficios fiscales mientras se ofrece cierto grado de liquidez. Por ejemplo, los bonos municipales pueden volverse más atractivos a medida que las tasas de interés se estabilizan, proporcionando potencialmente ingresos exentos de impuestos.
Las implicaciones se extienden más allá de los jubilados. Los propietarios de negocios y profesionales que planean relocalizaciones a largo plazo pueden encontrar que esta pausa en las tasas altera sus cálculos respecto a compras de bienes raíces y costos operativos. Un entorno de tasas de interés estables puede conducir a una planificación financiera más predecible, permitiendo a los propietarios tomar decisiones informadas sobre expansión o reubicación sin la preocupación adicional de los costos de endeudamiento fluctuantes.
A mayor escala, la decisión de la Reserva se alinea con una tendencia nacional hacia el mantenimiento de la estabilidad económica en medio de incertidumbres globales. A medida que la inflación continúa desafiando el poder adquisitivo de los consumidores, los responsables de las políticas se centran cada vez más en fomentar un entorno donde tanto el gasto como el ahorro puedan coexistir de manera armoniosa.
Para los jubilados y personas financieramente conscientes, considere las siguientes preguntas para profundizar su comprensión:
1. ¿Cómo afectan los cambios en las tasas de interés federales la tributación de mis beneficios de Seguro Social?
2. ¿Qué estrategias existen para maximizar las ventajas fiscales al retirar de cuentas de jubilación?
3. ¿Hay estados específicos que ofrecen mejores incentivos fiscales para jubilados que consideran reubicarse?
Mantenerse informado sobre estos desarrollos permite una planificación más estratégica en torno a los retiros, inversiones y la salud financiera general durante la jubilación.

















